得物额度背后的风控与策略
得物平台的额度体系本质上是风控模型与商业逻辑的双重产物。其额度分配并非简单的数值设定,而是通过用户行为数据、交易频次、账户活跃度等多维度参数构建的动态评估系统。当用户频繁触发高频交易或异常操作时,系统...
美团如何在知乎构建品牌新叙事?
美团在知乎域内的存在,并非简单的内容投放,而是品牌高维化叙事图景的重构。它标志着一个消费巨头对自身“商业主体性”进行了升级处理,试图将流量驱动的交易逻辑,巧妙地迁移到认知驱动的知识场域。当一个以即时消...
携程拿去花提现商家 如何安全到账?
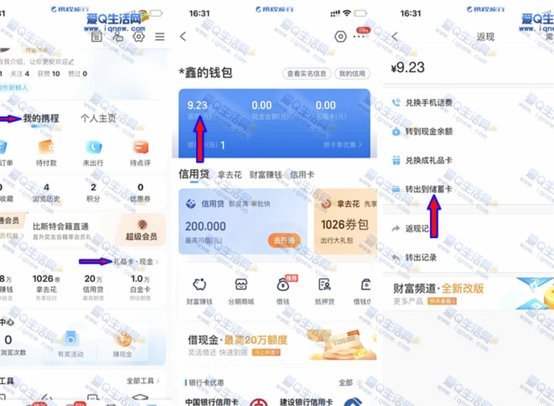
携程“拿去花”提现商家模式的核心在于,它并非直接将用户的资金进行提现,而是通过一种复杂的循环转账机制,将用户购买旅游产品或服务的费用,分配给下游商家,再由商家将这笔钱以结算形式返还给用户。因此,“出来...
羊小咩取消订单:你真的要还款吗?
“羊小咩取消订单还要还款”这一现象,绝不仅仅是某个平台个案,它反映了当下电商生态系统中的一个深层问题——商家行为与消费者权益之间的微妙平衡。从消费者的角度审视,这笔额外的还款往往是对最初承诺的违背,特...
微信分付已回可以刷多少?
### 微信分付额度解析:合理规划你的资金流动 在移动支付高度普及的今天,微信分付作为一种便捷的资金周转工具,正受到越来越多人的关注。然而,很多人对“微信分付已回可以刷多少出来”这一问题并不完全清楚,...
花呗分期套现,选对平台很重要
花呗分期套现,听起来似乎能快速解决资金周转问题,但其背后隐藏的风险和选择平台的复杂性,远比想象中更甚。与其追求“哪个平台最好”,更应该理解整个链条的运作模式及其潜在陷阱。常见的套现途径往往围绕着花呗账...
花呗套现费率:全攻略详解
花呗套现的手续费率受渠道差异影响显著。通过信用卡还款套现时,银行通常收取0.6%-1.5%的跨境手续费,而第三方平台如聚合支付工具可能压缩至0.3%-0.8%。这种费率差异源于平台对资金流转的风控成本...
分期乐逾期被起诉如何应对?
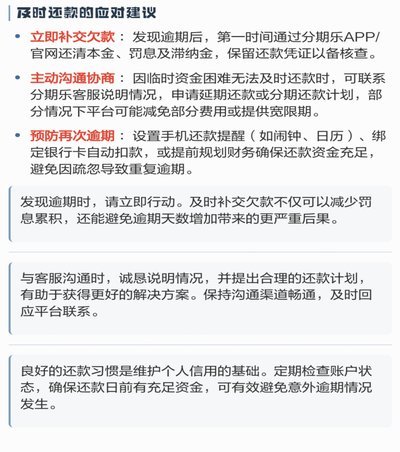
分期乐逾期被起诉,看似是一场突如其来的风暴,但冷静下来,它其实就是一场经济纠纷。这种纠纷并非偶然,而是双方借款协议的违约导致的结果。对于逾期的消费者来说,面对法院传票和律师函时,慌乱的情绪是完全可以理...
得物账单拆解:费用结构与资金流动
深入理解得物平台的账单记录,本质上是一场财务数据流的结构化拆解与风险识别过程。用户不能仅停留在“查看总花费”的表层认知,必须将每次交易流水视作一个复杂的生态系统快照。这一分析框架要求关注每一个隐藏在金...
便荔卡包额度提升方法与注意事项
## 便利卡包额度提升:策略与风险解读 提到便利卡包,许多人被其便捷性和潜在的信用积累机会所吸引。然而,初始额度往往让人感到不够用,那么如何才能有效地提升这个额度?核心在于银行对用户综合风控能力的评...