拍拍贷如何安全出借
## 拍拍贷出借指南:理性参与,收益与风险并存
拍拍贷的崛起,很大程度上源于其对传统金融服务的颠覆性创新——通过算法匹配投资者与小微企业融资需求。然而,想要在拍拍贷上获得可观收益,并同时避免潜在风险,需要深入理解平台的运作机制和出借策略。与传统的银行理财不同,拍拍贷的收益率直接关系到企业自身的经营状况和平台对信用评估的精准度。因此,出借前需要细致研究企业的行业、规模、经营状况,关注其信用等级、还款记录,以及平台的风险控制措施。仅仅追求高收益是不明智的,忽略了企业基本面的风险评估,如同投入未知领域,潜在损失巨大。 平台的信用评分体系并非简单地“好坏”,而是基于多维度数据构建的复杂模型,包含了企业财务状况、行业前景、经营状况、以及历史借款记录等。投资者应该理解,一个信用等级较高的企业可能意味着更高的收益,同时也伴随着更高的风险,尤其是在市场波动或企业经营遇到困难时。
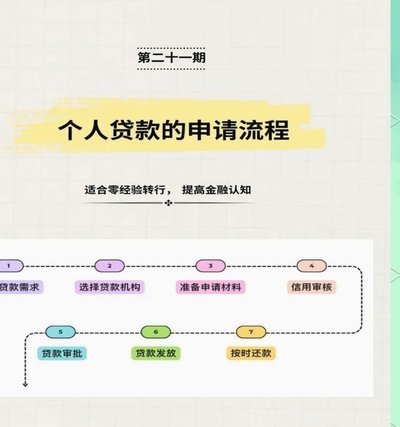
真正差异化的出借策略在于对平台的算法理解和长期持有。拍拍贷的核心是“动态匹配”,即根据市场需求和企业信用状况不断调整收益率和风险等级。投资者需要密切关注平台上的动态变化,特别是企业信用等级的调整,以及市场利率的波动。例如,如果一个企业信用等级从“A”级提升到“B”级,那么其收益率可能会相应降低,但与此同时,风险也会降低。反之,如果信用等级降低,收益率可能会提高,但同时,还款风险也会增加。因此,出借不仅仅是选择一个企业,更需要对整个生态系统进行动态调整,灵活应对市场变化。 此外,拍拍贷的“分批出借”机制是控制风险的关键。避免一次性投入大量资金,而是将资金分散投资于多个企业,可以有效降低单一企业违约带来的损失。同时,关注平台的“保本”机制,虽然并非100%保证本金安全,但平台会采取多种措施,例如风险准备金的设置,来尽可能降低违约风险。
理解拍拍贷的风险管理机制同样至关重要。平台会根据企业信用等级和市场风险状况,设置不同等级的风险准备金。如果企业信用等级较高,风险准备金较低,那么投资者获得的收益相对较高,但也意味着承担的风险也相对较高。相反,如果企业信用等级较低,风险准备金较高,那么投资者获得的收益相对较低,但也意味着承担的风险也相对较低。投资者需要根据自身的风险承受能力,选择合适的信用等级和出借金额。平台还会定期进行风险评估,并根据评估结果调整风险准备金的设置。投资者需要关注平台的风险评估报告,了解平台的风险管理状况。同时,积极利用平台的风控工具,例如限额出借、期限控制等,进一步降低自身的风险。
最后,需要强调的是,拍拍贷的投资并非“零风险”的投资。任何投资都存在风险,拍拍贷也不例外。投资者需要保持清醒的头脑,理性出借,不要盲目追求高收益。 投资前务必仔细阅读平台的相关条款,充分了解平台的运作机制、风险控制措施和收益分配规则。 长期来看,与平台建立良好的沟通关系,积极参与平台的活动,可以获得更多关于平台运营状况和市场变化的信息,从而更好地把握投资机会,实现风险可控、收益提升的目标。持续学习,关注行业动态,并结合自身的投资经验,将有助于投资者在拍拍贷的投资中取得更大的成功。
相关文章

羊小咩额度商家模式探秘
羊小咩额度商家模式,作为一种新兴的市场策略,迅速在电子商务领域崭露头角。通过巧妙地将用户的购买力与平台的营销策略相结合,这一模式不仅为消费者提供了独特的购物体验,也为企业带来了一种新的增长路径。这种创...
微信分付取现商家:费用及操作指南
微信分付作为一种信用支付工具,近年来受到了广大用户的青睐。然而,对于商家而言,了解“微信分付取现出来多少钱”这一问题,显得尤为重要。首先,我们需要明确的是,微信分付是一种先消费后还款的信用服务形式,并...
京东白条如何被套现
## 京东白条套现的风险与无奈:不止是借贷,更是一场生态困境 白条的便捷性,尤其是在消费需求旺盛的当下,让许多人放心地在其平台上进行购物。然而,围绕白条的套现行为也一直存在,这并非单纯的个人行为,...
羊小咩额度如何刷出来?
羊小咩,作为蚂蚁集团旗下的年轻用户信贷品牌,其消费额度“刷”出的机制远非简单审批。传统信贷往往依赖静态的个人信用报告,而羊小咩更侧重于动态行为数据分析。它通过追踪用户在支付宝生态内的消费习惯、还款表现...
如何有效利用分期乐额度借款?
分期乐的额度体系本质上是平台基于用户信用画像建立的虚拟资金池,其核心逻辑在于通过算法模型对用户消费能力、还款意愿及风险承受力进行动态评估。当用户获得额度后,系统会根据账户活跃度、历史分期记录及当前消费...

羊小咩逾期后果知多少
羊小咩逾期了,这可能对用户和平台带来一系列影响。首先从用户体验角度来看,逾期可能会导致用户信用评分下降,进一步影响其在未来获取服务时的便利程度。例如,在一些基于信用评分的服务中,如预约羊小咩提供的专业...