拿去花取"的现在:从B站到社群的演变
## “拿去花取”的数字命运:原生平台衰退,社群自发传承与新兴平台探索
“拿去花取”这个梗,最初于Bilibili蓬勃发展,曾是UP主之间常用的交流暗号,代表着无偿分享优质视频资源、给予创作者支持的文化。 然而,Bilibili自身发展壮大,其内容生态逐渐趋于规范化,鼓励原创,对依赖“拿去花取”模式的早期UP主的容忍度降低。随着平台对版权的严格管理和算法推荐机制的调整,曾经活跃在“拿去花取”相关视频下的社区氛围日渐稀薄。 平台官方层面,如今已经很难找到明确支持甚至鼓励这种行为的机制,部分早期相关视频或已被处理,这直接加速了原生平台“拿去花取”文化的衰落。这种衰落并非全然负面,它提示着内容创作需要从单纯的免费获取转向可持续发展,创作者也需要探索更具商业价值的盈利模式。
即便在Bilibili生态中“拿去花取”的痕迹越来越少,这种分享和互助的精神并未完全消失,而是转移到其他社群。 诸如QQ群、微信群、Discord服务器等私人社群,仍然存在一部分用户通过分享压缩包、下载链接等方式进行资源交换。 这种非官方的、社群自发形成的模式,往往规避了平台监管,但同时也面临着版权风险和安全隐患。 社群的规模和活跃度直接决定了共享资源的丰富程度,同时也容易受到管理员管理水平的影响,资源质量参差不齐。 在这些社群中,“拿去花取”的本质已经发生了变化,它更多地变成了一种私下间的“福利”或者“约定俗成”的习惯,而非一种公开倡导的文化现象。
“拿去花取”的内核是分享和支持,这使得它在一些新兴平台中,以不同形式得以延续。 例如,在一些鼓励用户UGC内容创作的平台,一些用户会主动分享自己制作或整理的资源包,这些资源包可能包含素材、模板、教程等,旨在帮助其他创作者入门或提升技能。 这种分享行为本质上与“拿去花取”相似,都体现了互助精神。但与Bilibili早期的“拿去花取”不同,这些分享行为往往带有明确的使用协议或版权声明,强调合理使用,避免侵权行为。这表明,在新的平台环境中,单纯的免费分享已经不够,需要构建一种规范的、可持续的资源共享模式。
当下,一些开发者和创作者也在积极探索新的解决方案,试图在保护版权和促进分享之间找到平衡点。 一种方式是构建付费订阅制内容平台,用户通过付费获取优质资源,创作者则从中获得收益。 另一种方式是采用“开放获取”模式,允许用户免费访问部分内容,并通过其他方式(例如广告、赞助)获取收益。 此外,区块链技术也为资源分享提供了新的思路,例如通过NFT (非同质化代币) 将数字内容确权,并在市场上进行交易。 这些尝试并非简单的“拿去花取”复兴,而是对传统模式的创新和升级,旨在构建更公平、更可持续的数字内容生态。
尽管“拿去花取”在Bilibili的原始形态已经消亡,但其背后的互助和分享精神,在不同的社群和平台中以各种形式得以延续和创新。 它提示我们,在数字内容创作领域,单纯的复制和分享是不够的,需要构建一种更规范、更可持续的资源共享模式,既能保护创作者的权益,又能满足用户对优质内容的追求。 从Bilibili的衰落到新兴平台的探索, “拿去花取”的数字命运,折射出平台发展、用户行为和技术革新之间的复杂关系,也为我们思考未来数字内容生态的构建提供了重要的启示。 未来,这种共享精神或许会以更贴合时代需求的形式再次焕发生机,但与最初的“拿去花取”已经不再相同。
相关文章
套花呗借款靠谱吗?平台安全吗?
在当今的金融市场中,P2P(人对人)借贷平台凭借其高利率和灵活的还款方式,吸引了大量投资者和借款人的关注。特别是像套花呗这样的平台,以其独特的借贷模式和快速上升的用户量,成为了许多人尝试投资的起点。但...
得物App提现指南+平台返现机制解析
得物App的提现流程相对简单,用户可以通过支付宝或微信等第三方支付平台直接将账户中的余额取出。需要注意的是,得物App设置了最低提现额度,用户需确保余额达到该标准才能发起提现申请。同时,提现一般会在2...
花呗借贷合法性与安全性分析
花呗平台借贷的合法性问题,远比表面上的“是否方便”要复杂得多。它并非单一的“借贷”行为,而是支付宝生态系统中的一个综合金融服务入口,包含了多种借款产品,如花呗分期、信用贷、小额贷款等。从法律层面来看,...
分期乐还款有必要吗?
关于“分期乐现在还需要还吗”这一问题,首先要明确的是,分期付款模式是一种金融工具,其目的在于帮助用户分摊购买大额商品或服务的费用。然而,在当前的经济环境下和消费趋势中,是否需要继续使用分期付款来偿还贷...
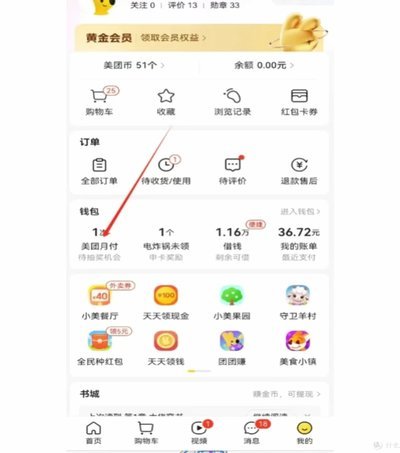
美团月付提现:延迟原因及应对
美团月付的提现机制本质上是资金池与用户账户的动态平衡过程。当用户通过月付功能完成支付后,系统会将资金划入美团的运营账户,形成一个封闭的资金池。这一设计的核心逻辑在于通过延迟结算降低商户风险,同时为用户...
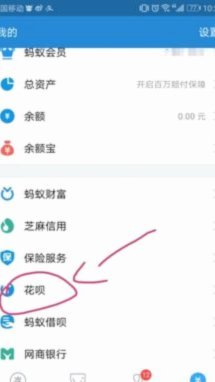
花呗提现指南:四种实用方法
想要将花呗里的资金提现出来,首先需要明确一点——花呗本身并不具备直接提现的功能。花呗是一种先消费后付款的信用支付工具,主要用于用户在特定商家处进行分期还款或延期付款,并不涉及直接的资金存取操作。因此,...