美团月付取现功能为何不见了
美团月付取现功能的消失并非偶然事件,而是多重因素交织的结果。从监管层面看,近年来国家对互联网金融产品的合规性审查持续收紧,美团作为持牌机构需重新评估现有业务模式。2023年央行关于支付机构备付金管理的新规实施后,部分平台被迫调整资金划转路径,取现功能可能因此被限制。这种调整往往伴随系统底层架构的重构,导致用户感知到功能"消失"的突兀性。

技术逻辑层面,取现功能的存续依赖于复杂的风控模型。美团在2022年Q3财报中披露,其月付用户次级账户的逾期率同比上升1.7个百分点,这直接倒逼平台强化资金流向监控。取现功能若未配备实时反欺诈系统,可能被认定为潜在风险敞口。技术团队在2023年中完成的系统升级,可能将取现权限从普通用户账户迁移至专项金融账户,形成用户感知上的功能"消失"。
业务战略的转向同样不可忽视。美团在2023年金融科技板块的投入占比从12%降至8%,这与其加速布局本地生活服务的策略密切相关。取现功能作为金融板块的"长尾业务",在资源分配中逐渐让位于更具增长潜力的数字支付和供应链金融。这种战略调整往往通过产品迭代而非公告通知的方式实现,导致用户产生功能"消失"的错觉。

用户行为的演变也间接推动了功能调整。美团研究院数据显示,月付用户中73%的取现需求集中在账单日后的3天内,这种集中性取现行为与平台资金流动性管理目标存在冲突。通过限制取现功能,美团可将资金留在平台内部循环,既降低资金成本,又提升用户账单履约率。这种商业逻辑的转变,往往以产品功能调整的形式呈现。

替代方案的出现为用户提供了新的选择路径。美团在2023年推出的"信用额度提现"服务,允许用户将月付额度转换为备用金,虽然收取0.5%的年化管理费,但规避了取现功能的合规风险。这种产品创新既符合监管要求,又维持了用户资金流动性需求,成为取现功能"消失"后的隐性解决方案。
相关文章
额度经济,商家新玩法
在当前的商业环境中,羊小咩额度商家作为一种新兴的商业模式,正逐步改变着传统电商平台和消费者的互动方式。羊小咩作为一个品牌定位在“额度经济”下的创新尝试者,其核心在于通过预授信的方式为消费者提供便捷的购...
哪里能轻松秒到账白条
最近,互联网金融产品如雨后春笋般涌现,“白条”作为一种新型消费金融工具,受到了不少用户的青睐。但近期,市场上出现了一些关于“秒到白条”的传言,这引起了广大网友和消费者的关注与疑问。 首先需要明确的...
分期乐额度被冻结了?这样解决
遇到分期乐额度被冻结的情况,大多数用户可能会感到困惑甚至焦虑。首先要明确的是,这种冻结并非意味着你的信用完全受损,而更可能是由于某些特定的原因导致暂时无法使用额度。常见的原因包括但不限于:账户异常、欠...
花呗套软件风险揭秘
近年来,随着移动支付和消费信贷业务的迅速发展,“花呗套软件”这一现象引起了广泛关注。这类应用通常声称能够帮助用户获取更多额度或提高还款便利性,但实际上往往潜藏着较高的风险和陷阱。 首先,这些套软件的...
京东白条:极速到账技巧与注意事项
随着金融科技的迅速发展,线上消费和借贷服务变得日益便捷。京东白条作为一款深受消费者喜爱的产品,不仅为用户提供了灵活多样的购物信贷选择,更通过其“秒到账”功能优化了用户体验。这一服务允许符合条件的用户在...
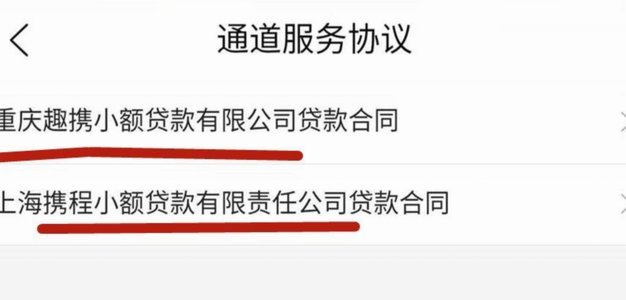
携程拿去花怎么还款
携程的“拿去花”功能,实质上是一种消费分期服务,它将购买行程费用分成若干期,用户无需一次性支付全款,降低了出行门槛。还款机制看似简单,实则涉及多种情况和潜在陷阱,理解其运作模式至关重要。核心在于,用户...