花呗套现风险:别把信用当“借口”
花呗作为支付宝生态中的信用支付工具,其核心逻辑建立在用户消费行为与信用评分的动态关联上。当用户产生套现需求时,往往暴露了消费模式与财务规划的结构性矛盾。例如部分用户通过高频小额消费积累信用额度,实质是将消费行为异化为资金周转手段,这种操作模式在短期可能缓解现金流压力,却可能引发账单周期内的还款压力集中。值得注意的是,花呗的账单管理机制与信用卡存在本质差异,其分期付款功能虽能分散还款压力,但手续费率与资金成本仍需纳入综合考量。
套现行为的实质是信用资源的非理性透支,这种操作往往伴随着消费心理的扭曲。当用户将花呗视为无息贷款工具时,容易陷入"先消费后还款"的思维惯性,导致负债规模超出实际偿还能力。这种模式下,用户可能忽视了花呗的信用评估体系,其额度发放与消费频次、还款记录、账户活跃度等多维度指标挂钩,过度依赖套现行为可能引发额度下调甚至冻结风险。更深层的问题在于,这种短期资金周转往往掩盖了消费决策的非理性,形成"用未来收入覆盖当前支出"的财务悖论。
合规的资金周转方案需要重构消费与还款的时序关系。通过设置消费预算上限、利用账单分期功能拆分还款压力、结合余额宝等工具进行资金沉淀,可以实现现金流的精细化管理。值得注意的是,花呗的还款周期与信用卡存在显著差异,其账单日与还款日的间隔设计影响着资金周转效率,用户需根据自身现金流特点选择最优的还款策略。同时,利用支付宝的信用分体系,通过提升芝麻信用分获取更高的信用额度,是比套现更可持续的解决方案。
在信用管理层面,用户需建立清晰的财务健康指标体系。定期分析账单构成,区分必要消费与冲动消费,通过设置消费提醒功能避免超额透支。对于已形成的负债,应优先偿还高利率账单,同时利用花呗的账单分期功能将还款压力均匀分配。值得注意的是,花呗的信用评估模型会记录用户的还款行为,持续的按时还款有助于提升信用评分,进而获得更高的额度和更优惠的分期费率。这种正向循环比短期套现更能实现财务健康的目标。
长期来看,消费习惯的重塑比资金周转技巧更重要。通过建立消费账本、设置预算警戒线、培养延迟满足的心理素质,能够从根本上减少对信用支付工具的依赖。同时,结合支付宝的理财功能,将部分闲置资金转化为收益性资产,可以形成更健康的财务生态。当用户能够将消费行为与财务规划有机结合,花呗等信用工具就不再是资金周转的手段,而是个人财务管理的辅助工具。这种转变需要系统性的认知升级,而非简单的套现操作。
相关文章
套花呗借款靠谱吗?平台安全吗?
在当今的金融市场中,P2P(人对人)借贷平台凭借其高利率和灵活的还款方式,吸引了大量投资者和借款人的关注。特别是像套花呗这样的平台,以其独特的借贷模式和快速上升的用户量,成为了许多人尝试投资的起点。但...
额度不见了怎么办?
羊小咩无法看到额度,这可能涉及多个因素。首先需要明确的是,这里提到的“额度”是指网络借贷平台或信用卡账户中的信用额度吗?如果是这样,那么在某些情况下用户会暂时看不到自己的可用额度。常见的原因包括系统维...
全国网贷备案平台29家揭秘
近年来,随着互联网金融的兴起,网贷平台如雨后春笋般涌现。然而,在众多平台中,真正合规且稳健的并不多见。2016年8月,《网络借贷信息中介机构业务活动管理暂行办法》正式出台,对P2P行业的监管框架进行明...
得物分期额度怎么使用
得物分期额度的获取机制与消费行为深度绑定,其核心逻辑在于平台通过用户消费频次与金额动态调整可用额度。高频次小额交易往往能触发系统对用户消费能力的正向评估,而单笔大额消费则可能因风险控制机制导致额度临时...
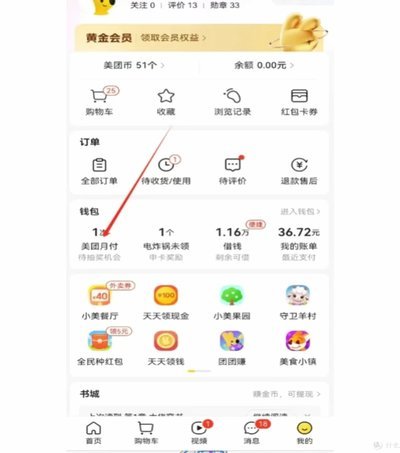
美团月付提现:延迟原因及应对
美团月付的提现机制本质上是资金池与用户账户的动态平衡过程。当用户通过月付功能完成支付后,系统会将资金划入美团的运营账户,形成一个封闭的资金池。这一设计的核心逻辑在于通过延迟结算降低商户风险,同时为用户...
高效工作的六个实战技巧
**操作方法一:任务优先级的动态划分** 将复杂工作拆解为可量化单元时,需建立动态优先级模型。传统四象限法虽能区分紧急与重要,但忽视了任务间相互影响的复杂性。例如,某项目中核心代码开发(高价值)与测...