白条取现征信查询全解析
白条取现的征信查询机制与传统信贷存在本质差异。从技术实现层面看,白条作为消费金融产品,其核心风控逻辑依赖于用户信用评分体系而非传统征信报告。当用户通过白条进行现金提取时,系统会调取芝麻信用分、消费行为数据及还款记录等多维信息进行实时评估。这种动态评分模型与央行征信系统存在显著区别,前者更侧重行为数据的实时分析,后者则以历史信用记录为核心。因此,单次取现行为通常不会直接触发央行征信系统的查询记录,但可能影响芝麻信用分的实时评级。
金融机构的风控策略决定了征信查询的触发频率。部分合作银行在提供白条取现服务时,会将该行为纳入其信贷评估体系。此时系统会通过央行征信系统进行查询,但这种查询通常以"信用信息查询"形式存在,而非传统意义上的贷款审批查询。值得注意的是,不同银行的风控策略存在差异,部分机构可能仅在用户连续多次取现或额度突破阈值时才进行征信查询。这种差异化处理使得单次取现行为未必必然导致征信记录的产生。
征信查询对信用评分的影响具有非线性特征。即便单次取现触发征信查询,其影响程度也取决于多个变量:查询频率、信用历史完整性、负债水平及还款记录等。例如,若用户在短期内多次取现导致征信查询次数上升,可能引发信用评分波动。但若取现行为属于偶发性且后续保持良好还款记录,系统会通过行为数据修正评分偏差。这种动态调整机制使得征信查询的影响呈现时间衰减特性,而非永久性负面记录。
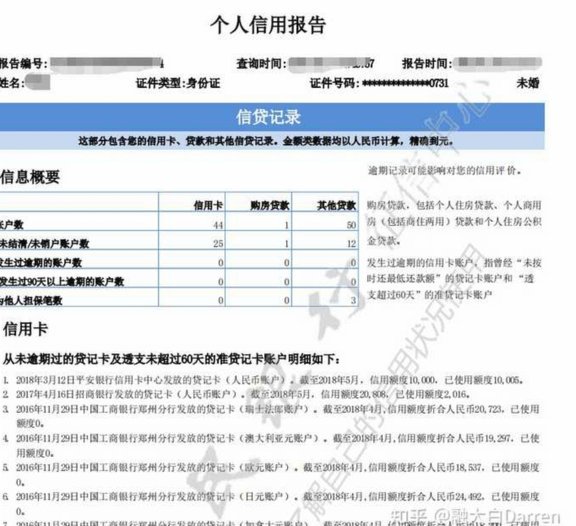
用户需警惕隐性征信查询风险。部分第三方支付平台可能通过合作机构间接获取征信信息,此时取现行为可能被纳入更广泛的信用评估体系。此外,某些场景下取现可能涉及担保或抵押操作,这类交易通常会触发正式的征信查询。建议用户在使用白条取现功能前,仔细阅读服务协议中的隐私条款,确认数据共享范围。同时,关注芝麻信用分变化趋势,通过优化消费行为降低潜在风险。
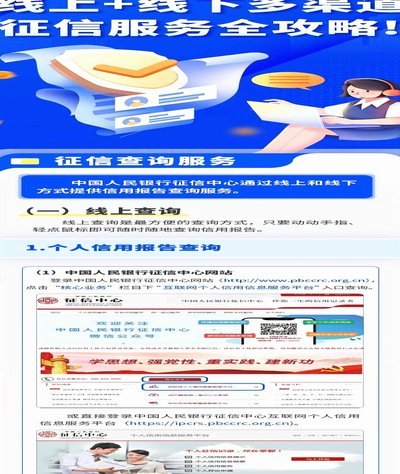
征信系统的数据更新存在滞后性,这为用户提供了窗口期。一般情况下,征信查询记录会在查询后约30天内同步至央行征信系统,而信用评分的调整可能需要更长时间。这意味着单次取现行为对征信报告的影响并非即时显现,用户可通过定期查询征信报告,观察取现行为是否被纳入记录。这种时间差为用户提供了调整策略的机会,但需注意避免频繁查询导致的信用评分波动。
相关文章
鹿优选折现策略:精准营销新实践
鹿优选折现策略的创新之处在于其独特的消费驱动模式,通过分析用户的购买习惯和偏好,为消费者量身定制折扣方案。这种个性化服务不仅增强了用户体验,还有效提升了产品的转化率。企业能够利用大数据技术捕捉潜在的需...
携程“拿去花”在哪还?全方位指南与操作步骤
携程拿去花是携程网推出的一种信用消费服务,旨在为用户提供便捷的旅行预订支付方式。用户可以在携程平台上选择使用“拿去花”进行分期付款或一次性支付旅游产品和服务费用,并享受一定的优惠和特权。然而,随着越来...
美团月付提现:利息陷阱?
美团月付的提现操作涉及复杂的资金流转机制,其利息计算逻辑与传统信用卡存在本质差异。根据平台披露的财务规则,用户通过美团月付提现至银行卡时,系统会基于提现金额和时间点生成对应的利息负债。这种利息并非简单...
美团月付提现:延迟原因及应对
美团月付的提现机制本质上是资金池与用户账户的动态平衡过程。当用户通过月付功能完成支付后,系统会将资金划入美团的运营账户,形成一个封闭的资金池。这一设计的核心逻辑在于通过延迟结算降低商户风险,同时为用户...

拿去花套现:风险与防范指南
拿去花套现的安全性是一个复杂问题,不能简单地用“安全”或“不安全”来概括。它取决于多种因素,例如平台的信誉度、用户操作习惯、以及个人风险承受能力。 表面上看,拿去花提供了一种快速便捷的现金获取方式...

得物“速卖通”:快进还是陷阱?
## 得物立即变现快吗:理性看待“快”的陷阱 得物作为国内最大的潮流品交易平台,其“速卖通”模式的兴起,确实给部分商家和消费者带来了“快速变现”的诱惑。简单来说,得物速卖通的运作模式是,商家将商品信...