花呗套现的风险与后果
支付宝套现花呗的行为本质上是对平台信用体系的破坏,其后果远超简单的资金流动。当用户通过虚构交易或第三方工具将花呗额度转化为现金时,实质上是在伪造消费场景,这直接触碰了金融监管的红线。根据《银行卡业务管理办法》第72条,任何单位和个人不得利用信用卡套现,而花呗作为信用支付工具,其套现行为同样构成对金融秩序的干扰。这种操作不仅可能面临平台的风控拦截,更可能引发司法层面的追责,尤其是在涉及金额较大或频繁操作时,极易被认定为信用卡诈骗罪的预备行为。
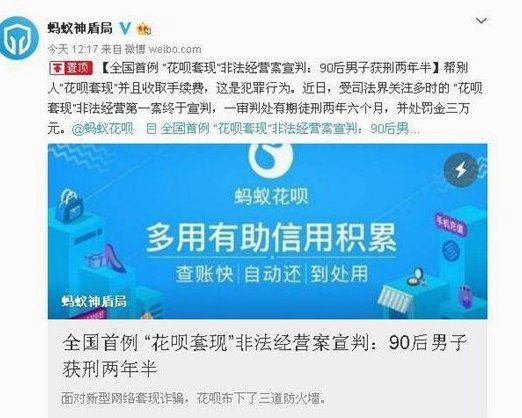
信用体系的崩塌是套现行为最直接的连锁反应。花呗的信用评估依赖于用户的消费行为数据,当套现行为被系统识别后,用户的信用评分将被严重拉低。这种降级不仅导致未来额度收缩,更可能影响到芝麻信用分的关联权益,如租车、租房、借贷等场景的准入资格。更隐蔽的风险在于,套现行为会扭曲消费数据的真实性,使平台难以准确评估用户信用风险,最终导致整个信用体系的评估模型失真,形成系统性漏洞。
支付宝的风控系统已构建起多层防御机制。通过AI算法实时监控交易轨迹,系统能识别异常的资金流向,例如短时间内大量转入转出、消费金额与用户画像严重偏离等特征。当触发预警阈值后,平台会启动资金冻结、额度降级甚至账户封禁等措施。值得注意的是,风控模型的迭代速度远超违规者的操作节奏,2023年支付宝已升级至第六代风控系统,其毫秒级响应能力使套现行为的存活周期大幅缩短,技术手段已成为遏制违规的首要防线。
套现行为对金融系统的潜在危害具有隐蔽性。当大量资金通过花呗渠道实现货币乘数效应,可能形成监管套利空间。这种非正规的资金流动会削弱央行对货币供应量的调控能力,同时增加系统性金融风险。更严重的是,套现行为可能催生灰色金融链条,例如通过多层套现结构转移资金,最终演变为非法集资或洗钱活动。这种风险在2022年某电商平台套现案中已显现,该案涉及资金规模超5亿元,最终导致平台被处以千万级罚款。
个人财务规划的失衡是套现行为的深层危机。当用户将花呗额度视为可随时提取的现金池,实质上是在透支未来收入能力。这种行为会扭曲消费决策逻辑,使用户陷入"先消费后还款"的债务循环,最终导致财务健康度恶化。数据显示,2023年花呗逾期用户中,有38%存在过度套现行为,其平均负债率较正常用户高出2.7倍。这种财务结构的脆弱性在经济下行周期中尤为明显,可能引发连锁式的信用违约风险。
合规使用花呗需要重构消费思维。用户应建立"信用工具即负债"的认知,将额度视为信用额度而非现金储备。通过设置还款提醒、控制消费频率等手段,将花呗转化为提升信用评分的工具,而非资金周转的渠道。同时,平台也需优化激励机制,例如将信用分与消费场景权益深度绑定,引导用户形成健康的信用使用习惯。这种双向调节机制的建立,才能真正实现信用体系的可持续发展。
相关文章
分付钱怎么套
近年来,随着数字化支付手段的日益普及,“分付”作为一种新兴消费模式,在市场上受到了广泛关注。简单来说,“分付钱怎么套”,实际上是在探讨消费者如何利用各种金融工具和策略,合理地实现分期付款,以缓解资金压...
得物余额提现:可行性与限制
得物平台的余额体系本质上是封闭式资金池,其设计逻辑与传统电商平台存在本质差异。平台通过绑定手机号与账户实现资金闭环管理,用户仅能通过购物、参与活动或提现至绑定的银行卡完成资金流转。这种架构既保障了交易...
分期乐还款有必要吗?
关于“分期乐现在还需要还吗”这一问题,首先要明确的是,分期付款模式是一种金融工具,其目的在于帮助用户分摊购买大额商品或服务的费用。然而,在当前的经济环境下和消费趋势中,是否需要继续使用分期付款来偿还贷...

得物分期怎么玩转购物
**得物分期:从消费心理到市场策略的深度解析** 在当代电商领域,分期付款已成为吸引消费者的重要工具。得物作为潮流电商平台,其分期功能更是备受关注。这种支付方式不仅改变了消费者的购物习惯,也对品牌商...
羊小咩购物体验探析
随着电商平台的日益繁荣,越来越多的购物平台脱颖而出。其中,“羊小咩购物”作为一个新兴品牌,凭借其独特的理念和创新的服务模式吸引了大批消费者的目光。首先,从用户体验来看,“羊小咩购物”强调个性化服务与社...

美团月付提现风险警示
美团月付本质属于场景消费信贷产品,核心定位在于消费支付而非资金周转,官方从未开放过任何提现渠道。市面上宣称能够操作月付提现的服务,大多属于违规操作或灰产链条。用户若轻信此类宣传,往往面临资金被截留的风...