花呗套取利息是否合法
近年来,随着互联网金融的快速发展,“花呗”作为一种便捷的消费信贷工具,在年轻群体中广受欢迎。然而,围绕着“套取花呗出借利息”的话题也日益增多,即通过特定的方式利用他人或平台的资金进行借贷,并获取相应的收益差额。这种方法在某种程度上被视作一种新型的投资手段,但在合法性和道德性方面却引发了广泛的讨论。
首先,从法律角度来看,任何未经许可擅自挪用他人资金的行为都可能触及非法集资、诈骗等刑事犯罪的边缘。花呗作为蚂蚁集团旗下的金融产品,其运营模式严格遵守国家相关法律法规,并且在借贷过程中明确要求用户不得以任何形式套现或转移资金用于其他用途。因此,利用他人的花呗额度进行套取利息操作,在法律上是不具备合法性的。
其次,从道德和社会责任的角度审视,“套取花呗出借利息”的行为不仅损害了直接参与者的利益,同时也破坏了整个金融市场秩序和诚信体系。例如,若大量用户参与到此类活动中来,则会导致蚂蚁集团无法准确评估其信用风险和市场流动性需求,进而可能引发金融市场的不稳定因素。
综上所述,即便“套取花呗出借利息”在短期内看似能够带来一定的收益回报,但从长远看却隐藏着巨大的法律与道德风险。因此,面对这样的诱惑时,我们应当更加审慎地对待,并自觉抵制此类不当行为的发生。同时,建议广大用户通过合法合规的投资渠道实现财富增值,而非寄
此外,“套取花呗出借利息”的现象背后反映出了金融知识普及度不足以及消费者教育的缺失问题。面对复杂多变的金融市场环境,提高个人理财素养和风险识别能力显得尤为重要。一方面,相关部门应加强对公众进行金融安全与诚信意识培养;另一方面,互联网平台也需要不断完善自身风控机制和服务体系,为用户提供更加透明、可靠的金融服务体验。
总之,“套取花呗出借利息”的行为不仅是对法律法规的挑衅,更是对金融市场健康发展的挑战。因此,在追求个人利益最大化的同时,我们也应该具备高度的社会责任感和法律敬畏感,共同维护良好的市场环境和个人信用记录。
相关文章
花呗借贷合法性与安全性分析
花呗平台借贷的合法性问题,远比表面上的“是否方便”要复杂得多。它并非单一的“借贷”行为,而是支付宝生态系统中的一个综合金融服务入口,包含了多种借款产品,如花呗分期、信用贷、小额贷款等。从法律层面来看,...
分付取现“秒到”:资金多久真正到账?
分付取现的"秒到"特性本质上是金融系统与支付网络深度耦合的产物。通过API接口直连银行清算系统,资金流转路径被压缩至毫秒级。这种技术实现依赖于实时清算机制与分布式账本技术的结合,使交易验证、额度校验、...
分期乐提现入微信,会影响征信吗?
分期乐提现到微信余额,是否会影响个人征信,是一个颇为复杂且经常被讨论的问题。直接回答是“不影响”,但背后涉及的机制和潜在风险需要更细致的解读。分期乐本身作为消费分期服务提供商,其用户的还款记录会被上报...
花呗现象:消费习惯与金融创新的碰撞
在中国的消费市场中,“花呗”现象逐渐成为了一道独特的风景线。这一基于阿里巴巴旗下蚂蚁金服推出的产品,不仅深刻改变了消费者的购买行为模式,而且在一定程度上推动了数字经济的发展。从表面上看,花呗是一种消费...
美团月付套现:风险与应对
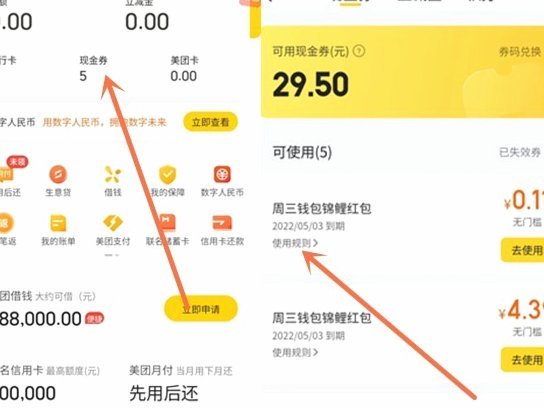
美团月付的套现操作往往依赖于信用额度的灵活运用。部分用户通过高频次消费叠加分期付款,将月付额度转化为可提现的现金流。例如,利用商家优惠券与月付账单的结算周期差,通过分批结算实现资金周转。但需注意,平台...
携程“拿去花”在哪还?全方位指南与操作步骤
携程拿去花是携程网推出的一种信用消费服务,旨在为用户提供便捷的旅行预订支付方式。用户可以在携程平台上选择使用“拿去花”进行分期付款或一次性支付旅游产品和服务费用,并享受一定的优惠和特权。然而,随着越来...