微信分付提现:真相揭秘
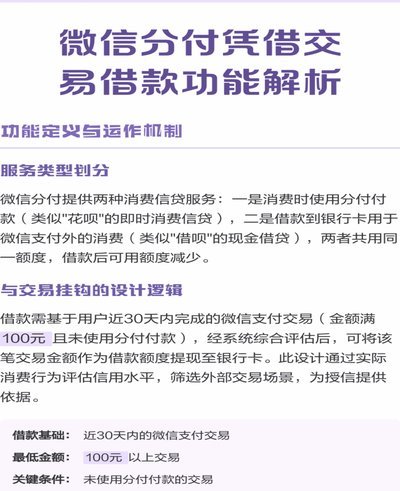
微信分付本质上属于平台内部的资金分配流,它构建的是一种虚拟的“子账户”或预支状态。理解这一机制的核心前提是区分内部平衡和外部结算。当你执行一次“分付”操作时,资金并没有实质性地从你的微信支付账户主体中分离出来,而是被系统记录为一个待清算的、有特定用途限制的余额。这种设计初衷是为了提高平台的交易效率和用户体验,它解决了小额多次分配带来的冗余操作问题。然而,正是由于其内部性的属性,分付资金在默认状态下缺乏直接与银行外部金融系统的对接通道。尝试绕过这一结构性壁垒进行提现,必然会触发系统的高度风控机制或流程上的死胡同,因为它没有标准的、可追溯的“提款指令”锚点。
深入分析资金流向,我们必须将焦点放在“清算”环节而非“分配”本身。如果用户
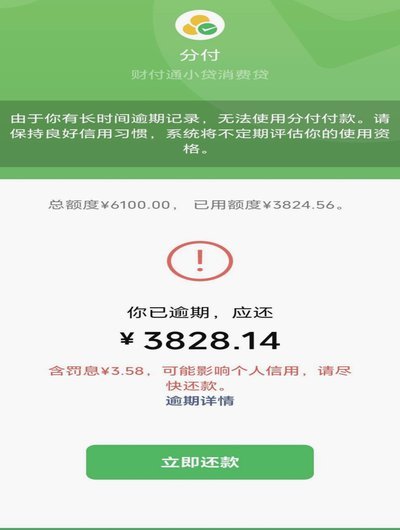
从监管和系统架构层面来看,“分付”机制的设计核心在于保持资金流动的封闭性,确保资金用途符合设定的业务逻辑范围。微信支付作为一个巨型生态平台,其资金管理模型是高度精密的,每一个环节都有对应的风险控制节点。如果允许分付的每一笔细碎金额都能直接提现,将极大地增加平台的监管成本和反洗钱系统的复杂性,并可能导致账户的资金性质模糊化。因此,微信支付对资金变现的要求始终指向“交易锚点”——即必须通过与实物世界、外部金融机构绑定的消费行为来确立其资金属性的最终落点。这种结构决定了分付更多是解决内部记账和使用便利性问题,而非解决终极现金周转的需求。
因此,试图寻找一条“绕过步骤”直接提现的方法,无论是通过某些小众理财类产品还是第三方中介的服务,其风险系数都极高,且往往违反微信支付的平台使用协议。这些所谓的“取现通道”,本质上都是利用了系统流程中的灰色地带进行变相消费或兑换,一旦触及监管红线或触发平台的风控阈值,资金面临冻结甚至无法恢复的风险。用户必须始终将自身操作限定在官方设定的交易路径和标准的退款、取现机制之内。只有当分付所对应的原始资金源是实名认证且有明确消费用途的流水记录时,其后续变现的可能性才会受到系统的最高支持。
综上所述,微信分付功能是一个强大的内部账本管理工具,它极大地提升了用户在群组或多方交易中的支付便利性,让资金流转更为平滑高效。但从专业角度审视,它与银行存量的现金性质有着根本的区别。将虚拟的、受限的分配余额视为可直接提现的“活钱”,是一种认知误区。其变现路径永远是通过完成一次标准化的、外部可验证的消费行为来间接实现的。只有彻底理解了分付背后的资金流向逻辑,才能避免操作上的盲点和潜在的金融风险。
相关文章
套用花呗的法律风险与边界分析
套花呗的本质是通过技术手段绕过平台风控规则,将信用额度转化为可支配资金。这种行为在法律层面存在明显灰色地带,其核心争议点在于是否构成对金融秩序的破坏。根据《刑法》第266条诈骗罪的构成要件,若行为人主...
得物上面的佳物分期怎么快速提现
在当今社会,人们越来越注重提高生活品质,而购物分期付款成为了许多消费者的选择。对于使用“得物”平台的用户来说,“佳物分期”服务提供了一种灵活便捷的方式,帮助用户在享受优质商品的同时合理规划财务。然而,...
鹿优选先享卡如何有效回收商家额度
随着消费金融市场的不断发展,越来越多的消费者开始利用各种金融工具来满足自己的消费需求。其中,“鹿优选先享卡”这一类产品凭借其独特的分期付款模式,为用户提供了灵活多样的支付方式。然而,伴随着先享卡的普及...
得物App提现指南+平台返现机制解析
得物App的提现流程相对简单,用户可以通过支付宝或微信等第三方支付平台直接将账户中的余额取出。需要注意的是,得物App设置了最低提现额度,用户需确保余额达到该标准才能发起提现申请。同时,提现一般会在2...
微信分付套现平台现状如何?
微信分付作为微信生态内的信用支付工具,其功能边界与套现行为的关联性始终存在争议。从技术逻辑看,分付的额度本质上是用户信用额度的转化,而非现金等价物。第三方平台若试图通过分付进行套现,往往需要绕过微信支...
额度提现背后的金融认知陷阱
“拿去花额度提现”这个短语本身就自带一种争议性,它背后反映的是金融产品,特别是消费信贷,在用户认知和实际操作上的巨大落差。要理解这一现象,首先需要明确“提现”的含义:它不仅仅是资金的转移,更代表着债务...