花呗套现风险大揭秘:不该碰的资金陷阱!
用户寻找花呗套现服务,往往源于短期资金周转的焦虑与规划缺失。表面上看,这是一种将信用额度变现的手段,本质却是对资金杠杆的误用。许多人在遇到突发开支或临时流动性短缺时,尤其是面对大额支出需求时,倾向于追求无息的额度利用,这看似解决了燃眉之急。然而,这种操作建立在消费信贷与现金借贷的逻辑冲突之上,忽略了平台风控机制对资金流向的严密追踪与实时分析。对于个人财富管理的长远布局而言,此类操作带来的不确定性成本极高。
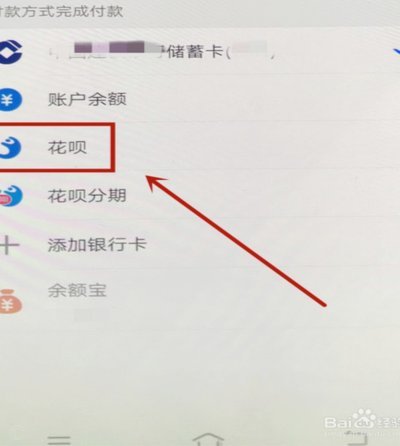
所谓套现,通常涉及第三方渠道的交易中转链路。用户通过特定平台下单虚拟商品,再申请退款将货款转回,或者利用商户转账接口完成资金回流。这些中间环节往往伴随着高额的隐性服务费和手续费,远超普通借贷的利息成本。交易数据的真实性无法保证,当每一笔交易都被标记为异常数据时,实际到手金额与预期之间的差额,才是这笔操作最直接的隐形亏损。且往往缺乏透明结算渠道的监管保护,使得操作过程充满不确定性风险。
更为严峻的是账户安全层面的系统性风险。蚂蚁集团的风控系统具备大数据识别能力,能精准捕捉非典型消费行为模式。一旦触发预警,用户不仅会被限制使用额度,还面临被拉入黑名单的风险。这不仅会导致花呗无法正常使用,还可能波及芝麻信用分,进而影响信用卡、房贷等后续金融服务的准入资格,得不偿失。这种信用记录的损伤往往是永久性的,直接影响个人在各类商业信贷中的评估等级与审批通过率。
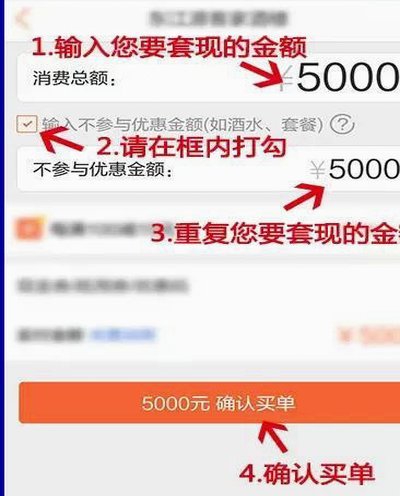
从财务健康角度看,随意套现极易引发债务连环爆雷。一旦资金链断裂导致逾期,高额的罚息和滞纳金将迅速累积。原本只是想解决小额周转的资金问题,最终可能演变成难以偿还的债务雪球。这种操作带来的信用污点修复成本,远大于短期获取资金的收益。在宏观经济波动加剧的背景下,个人抗风险的财务缓冲带尤为关键。一旦风险固化,将伴随终身,对个人的长期金融规划构成不可逆的伤害。
理性的资金管理者应回归消费本源使用花呗额度,或寻求银行正规贷款渠道。在遇到实际消费需求时,平台提供的分期产品能更合理地分摊还款压力,避免高息陷阱。对于非必要的现金需求,储蓄理财和提前规划才是稳健之道,确保资产流动性安全。理解金融工具的原始设计意图,远比试图绕过规则去套取利益更为重要,这才是长期受益的关键。建议优先选择利率明确、期限匹配的信贷产品,以构建更健康的个人资产负债表。
相关文章
得物取现商家现金怎么办?
“得物取现商家 现金”这个话题,折射出深度消费社会下,平台经济与消费者权益之间的微妙关系。简单理解,得物取现模式的核心在于,消费者在平台购买商品后,在商品到货后7-14天内,可以选择退货,并获得平台提...
花呗用错了吗?哪些行为算“套现”要注意了
花呗作为一种消费信贷工具,其初衷是为了帮助用户更灵活地管理资金和提前享受商品或服务。然而,在使用过程中,一些不规范的行为可能会被视为“套现”,从而违反相关条款。以下几种情形可能使你的行为被认定为“套现...
哪里能轻松秒到账白条
最近,互联网金融产品如雨后春笋般涌现,“白条”作为一种新型消费金融工具,受到了不少用户的青睐。但近期,市场上出现了一些关于“秒到白条”的传言,这引起了广大网友和消费者的关注与疑问。 首先需要明确的...
美团月付提现:从二维码看资金流的底层逻辑
从支付体系的宏观角度审视“美团月付提现二维码”这一现象,我们不能将其简单视为一个技术操作,而应理解它是一个复杂的资金闭环、清算节点和潜在风险汇聚点。月付模式本质上是一种信用和时间差的支付结构,资金流在...
分期乐:转型与未来
# 分期乐现状:从校园贷到消费金融的转型之路 分期乐的现状,折射出中国消费金融行业的变迁。这个曾经以校园贷起家的平台,如今正在经历一场从边缘到主流的转型。它的商业模式不再局限于单一的校园场景,而是向...
京东白条如何被套现
## 京东白条套现的风险与无奈:不止是借贷,更是一场生态困境 白条的便捷性,尤其是在消费需求旺盛的当下,让许多人放心地在其平台上进行购物。然而,围绕白条的套现行为也一直存在,这并非单纯的个人行为,...