分付额度能套现吗?风险重重
分付额度的设计逻辑本质上是为消费场景服务,而非现金提取。平台通过算法评估用户信用后授予的额度,其核心价值在于促进消费转化而非资金流转。套现行为本质上是对产品功能的扭曲,可能触发风控系统的异常交易监测机制。例如,高频转账、跨平台资金划转等操作容易被识别为可疑行为,导致额度被临时冻结或永久取消。这种设计并非单纯的技术限制,而是基于金融合规要求对资金用途的定向约束。
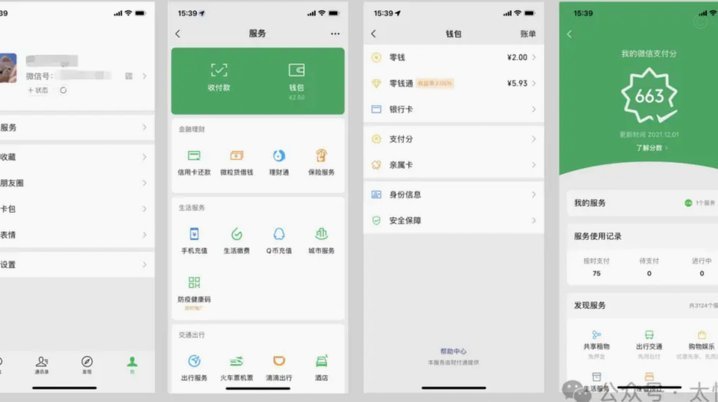
从金融合规角度看,套现行为可能触碰多层监管红线。支付机构需遵循《支付结算办法》关于资金流向的明确规定,任何试图通过虚假交易将信用额度转化为现金的行为,均可能被认定为违规套现。平台方通常会在用户协议中明确禁止此类操作,并保留追责权利。实际案例显示,部分用户通过虚构交易套现后,不仅面临账户限制,还可能被要求退还非法所得,甚至承担民事赔偿责任。
套现行为对个人信用体系的破坏具有长期性。平台风控系统会将异常资金流动记录纳入用户信用档案,这类负面信息可能在征信报告中留下痕迹。即便短期内成功套现,后续申请贷款、信用卡等金融服务时,异常交易记录可能成为被拒的直接依据。更隐蔽的风险在于,频繁套现可能被认定为"资金用途异常",触发监管机构对账户的进一步审查。

平台方的风控体系已形成多维度拦截网络。除基础的交易金额与频率监控外,还引入了行为生物识别、设备指纹追踪等技术手段。例如,通过分析用户操作时的触屏压力、滑动轨迹等生物特征,可识别机械模拟操作;结合设备IMEI码与IP地址的关联性分析,能有效甄别跨设备套现行为。这些技术的叠加使用,使得传统套现手段的失效概率大幅上升。

合规使用分付额度应成为用户的基本认知。平台方提供的额度本质上是信用借贷的前置化工具,其使用边界由合同条款明确界定。用户若存在短期资金周转需求,可通过正规贷款渠道解决,而非冒险尝试套现。长期来看,合理使用信用额度并保持良好还款记录,才是提升个人金融资质的正确路径。任何试图突破产品设计初衷的行为,最终都可能付出远超预期的代价。
相关文章
分期乐提额5000却难借款
分期乐的提额通知往往伴随着系统评估的变动,但实际借款受制于多重风控逻辑。平台在调整额度时,通常会同步更新授信模型参数,而借款触发条件可能涉及更复杂的校验规则。例如,提额后的额度池可能被划分为不同优先级...
额度不见了怎么办?
羊小咩无法看到额度,这可能涉及多个因素。首先需要明确的是,这里提到的“额度”是指网络借贷平台或信用卡账户中的信用额度吗?如果是这样,那么在某些情况下用户会暂时看不到自己的可用额度。常见的原因包括系统维...
白条开放商家额度 用户如何应对?
白条取出额度商家名单的出现,标志着京东金融在风控策略上的一次重大调整。过去白条的消费场景相对封闭,用户习惯于在京东平台内使用,这降低了信用风险评估的复杂性。如今将额度开放给部分商家,实际上是基于对用户...
得物佳物分期购物体验如何
### 得物佳物分期:购物新体验的金融工具 得物,一个以鉴定服务为特色,专注于潮流商品交易的电商平台,在近年来推出了“佳物分期”这一金融服务。这项服务旨在为消费者提供更加灵活的支付方式,让他们在享受...
信用卡立减金实用领取技巧
信用卡立减金作为一种常见的银行促销手段,旨在鼓励持卡人在特定场景下使用信用卡进行消费。要想有效利用这项优惠,关键在于理解其规则并掌握恰当的策略。首先,了解适用范围至关重要。许多银行会指定特定商户或类型...
如何合法合理获取分付?
近年来,随着移动支付的普及,“分付”作为一种新型的消费信贷服务逐渐走进了人们的视野。然而,在使用过程中,不少消费者对于“分付”的具体操作和提取方式感到困惑。本文将从法律、技术以及实际操作三个维度,探讨...