轻松激活你的信用额度
寻找拍拍用借款入口在哪里,并非简单点击一个按钮,而是平台基于用户画像与资质审查的精密匹配过程。通常,该功能隐藏于应用内金融或我的服务模块,需完成实名认证、绑定银行卡及授权征信查询后方可显现。界面跳转的背后是动态风控模型的实时运算,系统会综合考量用户的交易频次、信用履约记录及负债比例。若入口始终灰显或提示额度为零,往往意味着个人数据维度尚未满足平台的准入阈值。用户不应盲目寻找捷径,而需先夯实基础信息完整性,通过定期使用平台支付与分期服务积累信用分,自然激活借款通道。这一设计逻辑既过滤了高风险人群,也确保了资金供给与风险承受力的精准对接。
拍拍借钱的核心竞争力早已脱离传统抵押担保模式,转向以行为数据为基石的信用估值体系。当资金需求触发申请时,后台算法会抓取用户在二手交易、物流配送、售后互动等多场景留下的轨迹,构建动态信用图谱。这种多维交叉验证大幅降低了信息不对称,使借贷决策从经验驱动升级为模型驱动。生态内数据的流动性越强,信用变现效率越高。成熟平台通过打通消费、支付与信贷链路,实现风险定价的颗粒度细化。用户每一次按时履约都会转化为可量化的信用资产,而异常行为则会迅速拉低可用额度。理解这套数据流转机制,才能理性评估自身在资金网络中的真实位置。
面对借款入口激活这类操作疑问时,更需同步建立清晰的资金规划意识与合规边界。平台借钱虽以审批快、门槛低著称,但年化利率与隐性费用往往在协议细则中明确标注,用户必须穿透营销话术直视合同条款。短期周转可借助此类工具缓解流动性压力,但若将信贷额度视为可支配收入,极易陷入复利滚动的债务陷阱。建议在申请前自测还款覆盖率,确保月现金流稳定覆盖本息;同时警惕非官方渠道的代开或强批宣传,凡要求提前支付手续费或提供验证码的行为均涉嫌违规操作。真正的金融素养体现在对杠杆使用的克制,而非单纯追求资金获取的便利性。
随着监管框架的完善与金融科技的下沉,平台借贷正从流量变现工具向普惠金融基础设施演进。早期粗放式放贷已被全链路持牌经营取代,资金方、助贷机构与担保方的权责边界日益清晰。未来,借款入口的开放程度将更严格遵循适当性管理原则,根据用户生命周期动态调整产品矩阵。对于个体而言,理性使用信贷服务不仅是财务纪律的体现,更是个人信用资产长期增值的必经之路。当资金流动回归服务真实需求的本质,平台借贷才能真正跨越周期波动,成为支撑消费与创业的健康毛细血管。
相关文章
得物提现多久到账?
得物APP作为一个知名的二手交易平台,其提现功能备受用户关注。通常情况下,得物的提现流程会相对迅速,从提交申请到款项到账一般只需几个工作日。然而,具体到账时间可能会受到多种因素的影响。 首先,提现金...
分期乐:转型与未来
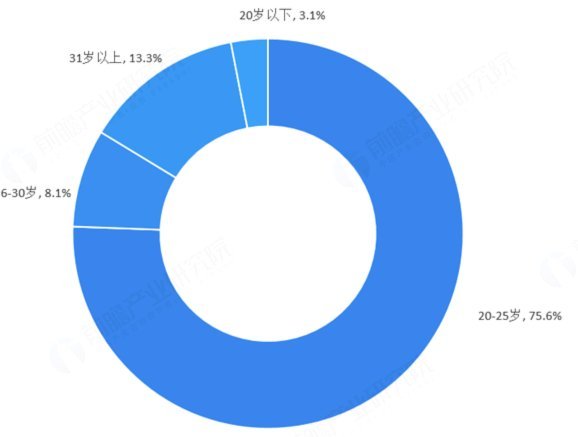
# 分期乐现状:从校园贷到消费金融的转型之路 分期乐的现状,折射出中国消费金融行业的变迁。这个曾经以校园贷起家的平台,如今正在经历一场从边缘到主流的转型。它的商业模式不再局限于单一的校园场景,而是向...
券商改革 何处“扛旗”
券商在资本市场的角色本应是核心枢纽,但当前市场表现与预期存在显著落差。2023年A股市场波动率较前三年均值提升27%,券商自营盘收益同比下滑18%,这种结构性矛盾暴露了行业定位的模糊性。头部券商在投行...
花呗停用?真相揭秘
## 花呗停用?背后暗藏怎样的逻辑? 关于"花呗现在停用了吗"的疑问在坊间持续发酵,折射出公众对这一支付工具使用状态的高度关注。事实上,花呗并未全面停用,但其服务范围和方式正在经历悄然调整。这种变化...
想要支持白条支付?教你如何识别可收白条的二维码
近年来,互联网金融和移动支付的迅猛发展为消费者提供了便捷的服务。其中,“白条”作为一种信用消费产品,因其操作简便、额度灵活的特点,受到了众多消费者的青睐。而“收白条”的概念,则是将这一便利性延伸到商家...

羊小咩购物额度转让的那些事
羊小咩购物额度的转让,从用户角度看,实质上是为了满足多重需求:资金周转、灵活使用平台资源、甚至分享优惠。但从平台的角度,这涉及到信任机制的建立和风险控制的平衡。羊小咩官方至今没有开放正式的额度转让功能...