京东白条如何提现指南
京东白条作为信用支付工具,其核心功能是消费而非提现。平台通过技术手段将信用额度嵌入购物场景,用户在京东商城或合作商户消费时可直接使用白条支付。但需明确的是,白条额度本质上是消费信贷资源,与银行账户资金存在本质区别。京东金融APP的“白条提现”入口实为误导性设计,实际操作中该功能仅支持将白条额度转入京东钱包,而非银行账户。这种设计逻辑源于风险控制需求,若允许直接提现,可能引发资金滥用、恶意透支等金融风险。
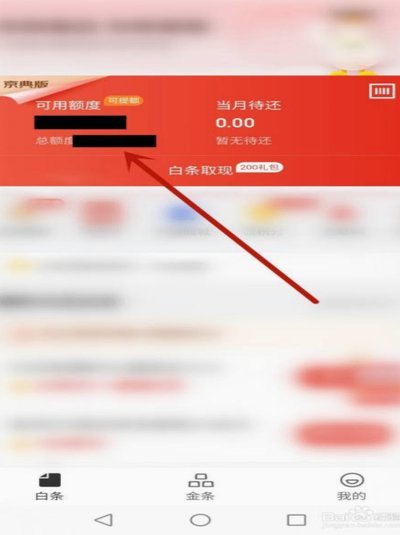
从用户行为分析,试图提现的用户多面临短期资金周转压力。此时可考虑替代方案:通过京东金融APP的“白条转账”功能,将额度转入关联账户后提现至银行卡。但需注意,该操作需满足账户绑定、信用评分等条件,且可能产生手续费。另一种路径是将白条额度用于购买京东金融平台的理财产品,待产品到期赎回后获得现金。但需评估理财产品的流动性与收益率,避免因操作不当导致资金链断裂。
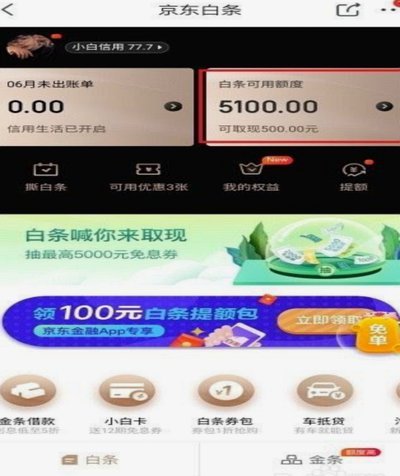
平台对提现行为的限制体现了金融监管要求。根据《网络借贷信息中介机构业务活动管理暂行办法》,互联网消费金融产品不得直接提供现金提取服务。京东白条的使用规则明确禁止将额度用于套现、投资等非消费领域,违规操作可能导致账户冻结、额度降级甚至法律追责。用户若遇资金困难,建议优先选择正规金融机构的贷款产品,而非依赖消费信用工具的非授权使用。
从技术实现角度看,白条提现功能的缺失与账户安全机制密切相关。京东金融系统通过多层风控模型监控资金流向,若允许提现,将增加资金被盗用、诈骗分子利用白条额度进行洗钱等风险。平台采用的“额度-消费”闭环模式,既保障了用户信用资产的安全性,也避免了传统信用卡提现可能引发的过度负债问题。这种设计虽限制了部分用户需求,但符合现代金融科技发展的合规方向。
相关文章
萌娃效应:情感与文化解读
近年来,“一秒变萌娃”这一现象在当代社会中悄然流行,成为社交媒体上关注度最高的话题之一。无论是明星、网红还是普通人,在镜头前通过简单的表情、服饰或发型变化,都能瞬间引发观众的情感共鸣。这一现象不仅打破...
拍拍贷如何安全出借
## 拍拍贷出借指南:理性参与,收益与风险并存 拍拍贷的崛起,很大程度上源于其对传统金融服务的颠覆性创新——通过算法匹配投资者与小微企业融资需求。然而,想要在拍拍贷上获得可观收益,并同时避免潜在风险...
得物分期:玩转潮流,新消费新图景
得物分期:年轻消费群体的信用消费新图景 当代年轻人的消费行为正在经历一场静默的革命。在得物平台上,分期付款功能不再是简单的信贷工具,而是与消费文化、身份认同和消费决策形成了微妙的共生关系。这种新型...
羊小咩额度如何刷出来?
羊小咩,作为蚂蚁集团旗下的年轻用户信贷品牌,其消费额度“刷”出的机制远非简单审批。传统信贷往往依赖静态的个人信用报告,而羊小咩更侧重于动态行为数据分析。它通过追踪用户在支付宝生态内的消费习惯、还款表现...

2020京东白条提现详细步骤
京东白条作为一种便捷的线上信用消费工具,在2020年得到了广泛的普及与应用。对于用户来说,除了使用它来轻松购物之外,如何将白条账户内的余额提现也成为了一个热门话题。在这一过程中,了解京东白条提现的具体...
美国急用钱的复杂应对
美国的“急用钱”需求,绝非简单的一次性缺口,它往往是系统性压力、收入结构性错位与突发事件交织的复杂结果。从社会经济学角度审视,当资金链面临突然断裂时,人们的决策机制会进入高度应激化的状态,理性的规划能...