微信分付套现:隐藏利息风险有多大
微信分付的套现行为本质上是将信用额度转化为现金,其利息计算逻辑与传统信用卡存在本质差异。平台通常采用"按日计息"模式,但实际利率受资金使用周期、还款方式及平台政策调整影响。例如,若用户通过分付提现后立即还款,理论上可规避利息,但若延迟还款则需按日万分之五计息,且逾期后罚息率可能提升至万分之十。值得注意的是,部分场景下平台会设置"资金使用费",该费用以固定比例叠加在总还款额中,需在合同条款中明确标注。
套现操作可能触发多重风险机制。当系统检测到异常资金流向时,会启动"资金使用费"计算规则,该费用通常为提现金额的0.5%-1.5%,且需在还款时一并支付。若用户多次违规操作,平台可能冻结账户额度并记录信用污点,影响未来授信。值得注意的是,部分用户误将"分付提现"视为无息操作,实则该行为已被纳入风控体系,其资金成本远高于常规消费场景。
利息计算存在隐性成本叠加效应。例如,用户通过分付提现5000元后,若在30天内全额还款,需支付约75元资金使用费(按1.5%费率),同时产生约45元利息(按日万分之五计息)。若延迟还款,罚息率可能提升至万分之十,导致总成本翻倍。更复杂的是,部分场景下平台会按"资金使用天数"动态调整费率,例如节假日或特殊时期可能临时提高费用比例。
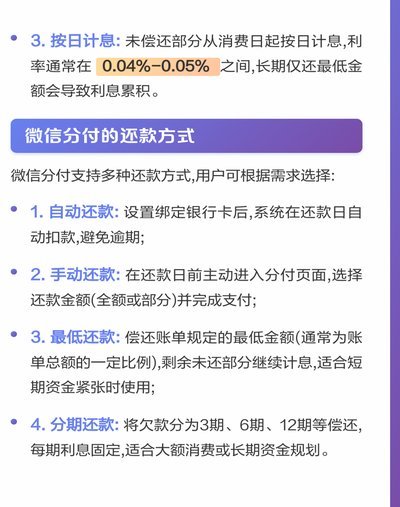
实际案例显示,套现行为的财务代价远超预期。某用户通过分付提现1万元用于理财,假设年化收益率为5%,而平台资金使用费为1.5%,日息万分之五,实际资金成本为年化18.25%。若理财收益无法覆盖该成本,用户将面临亏损。更隐蔽的是,部分平台会通过"资金使用费"与"利息"的双重计费,使实际年化成本突破20%。这种设计使得套现行为在财务上不具备可持续性。
平台对套现行为的监控技术持续升级。除资金使用费外,部分机构已引入"资金周转率"评估模型,当用户提现后短期内频繁消费或转账,系统会自动触发更高费率。此外,部分场景下平台会设置"提现限额",例如单日提现不超过授信额度的30%,超出部分需支付额外手续费。这些机制共同构成套现成本的复合计算体系,使违规操作的财务代价显著增加。
相关文章
闲鱼如何获取美团月付卡
闲鱼,作为一个二手交易平台,在帮助用户买卖闲置物品的同时,也被一些精明的消费者发现可以用于“套现”各种卡券和会员服务。美团月付作为一种灵活多变的服务方式,因其便利性深受用户喜爱。然而,“套取”这种支付...
如何轻松开通微信分期借款功能?
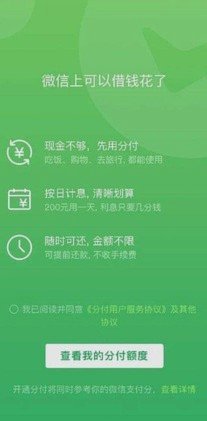
微信分期作为腾讯生态内的重要金融服务入口,其借款功能的开通机制与传统信贷产品存在显著差异。用户在首次使用时,系统会通过微信支付绑定账户自动触发信用评估流程。值得注意的是,该评估并非基于传统金融机构的征...
分付取现的艺术:精准拆解资金流
结构化财力提取,其本质绝非简单的资金移动,而是对资产生命周期价值的精确拆解与重新分配。深入理解分付取现的底层逻辑,必须将其视作一个系统性的管理过程,而非一次性的行动指令。核心原则在于,将一次庞大的取现...
美团月付套现:风险与应对
美团月付的套现操作往往依赖于信用额度的灵活运用。部分用户通过高频次消费叠加分期付款,将月付额度转化为可提现的现金流。例如,利用商家优惠券与月付账单的结算周期差,通过分批结算实现资金周转。但需注意,平台...
携程“拿去花”在哪还?全方位指南与操作步骤
携程拿去花是携程网推出的一种信用消费服务,旨在为用户提供便捷的旅行预订支付方式。用户可以在携程平台上选择使用“拿去花”进行分期付款或一次性支付旅游产品和服务费用,并享受一定的优惠和特权。然而,随着越来...

白条活用:技巧与策略之道
在商业交易中,"白条"作为一种非正式的支付凭证,常常用于解决临时资金周转或小额交易的问题。然而,如何巧妙地运用"白条"并将其转化为己用,既是一门艺术,也是一种策略。本文将深入探讨这一话题,分析其背后的...