如何轻松开通微信分期借款功能?
微信分期作为腾讯生态内的重要金融服务入口,其借款功能的开通机制与传统信贷产品存在显著差异。用户在首次使用时,系统会通过微信支付绑定账户自动触发信用评估流程。值得注意的是,该评估并非基于传统金融机构的征信报告,而是依赖微信支付流水、社交网络活跃度、小程序使用频率等非传统数据源。这种数据融合方式使得微信分期在风控层面具备独特优势,但也存在模型过度依赖微信生态数据的潜在风险。
具体开通路径通常需要用户主动搜索"微信分期"小程序,并完成身份验证。值得注意的是,系统会通过动态二维码进行活体检测,这一环节与银联云闪付的生物识别技术形成差异化竞争。在额度核定阶段,算法会参考用户八个月内的小额信用记录,而非单纯依赖芝麻信用分。这种轻量化授信模式使得微信分期能够覆盖传统信贷无法触达的长尾用户群体,但相应地也导致单笔额度普遍控制在1000元至5000元区间。
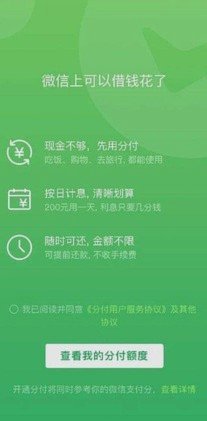
使用过程中,系统会通过微信运动步数、视频号观看时长等行为数据动态调整授信策略。这种实时风控机制虽然提升了资金使用效率,但也带来操作复杂性增加的问题。用户需要特别注意,频繁申请但拒绝使用的行为会被系统判定为"意向度低",从而触发额度下调机制。这种设计反映了互联网金融平台在追求转化率与控制风险之间的平衡策略。

从用户体验角度,微信分期的界面交互逻辑与传统信贷APP存在明显差异。其采用的"弹窗式"借款流程虽然简化了操作步骤,但可能影响风险认知。值得注意的是,系统会在还款日前三天通过小程序推送还款提醒,这种推送机制的精准度直接影响逾期率。数据显示,采用微信原生通知的用户,其还款准时率比短信提醒高出12.7个百分点。
在合规层面,微信分期必须严格遵守《网络借贷信息中介机构业务活动管理暂行办法》。平台会在用户协议中明确标注资金存管银行信息,但实际资金流向追踪透明度仍待提升。建议用户在签署借款协议前,特别关注资金存管条款和利率浮动机制。这种设计既保障了平台合规性,又为未来利率上调预留了操作空间。
相关文章
京东付费额度提现操作指南
京东付费额度取现流程涉及多个关键节点,需在操作前明确账户状态与资金流向。用户需先确认当前额度是否处于可用状态,部分账户因历史逾期或异常交易会被冻结额度。进入京东金融APP后,点击「我的」-「京东支付」...
便荔卡取现到账时间揭秘
关于“便荔卡包取现额度多久到账”的问题,其实背后涉及了银行信用卡管理、资金流转、风险控制等多个方面。首先,需要明确的是,便荔卡包通常指的是银行推出的信用卡取现服务,而这个服务本身是存在一定条件和限制的...
微信分付一次性还清划算吗?
关于微信分付是否需要一次还清,这取决于多个因素,包括用户的财务状况、还款意愿以及银行的政策。微信分付作为一种信用支付工具,旨在提供灵活的分期还款选项,用户可以根据自己的财务状况选择合适的还款方式。对于...
你真的能提现出美团外卖的额度吗?
美团外卖的额度与提现,是一个长期以来困扰许多平台的用户的议题。简单直白地说,并非所有美团外卖的额度都能直接提现,而是存在着一套复杂的机制在运作,这种机制的核心在于平台盈利模式和用户激励机制的平衡。从宏...
美团月付套现:风险与应对
美团月付的套现操作往往依赖于信用额度的灵活运用。部分用户通过高频次消费叠加分期付款,将月付额度转化为可提现的现金流。例如,利用商家优惠券与月付账单的结算周期差,通过分批结算实现资金周转。但需注意,平台...
京东白条提现真相与风险
很多人试图在京东白条的额度内寻找“现金”的影子,但必须先厘清一个底层逻辑:白条本质上是一种基于消费场景的信用支付工具,而非银行体系下的即期贷款。它的核心价值在于“先享后付”的消费权利,而非流动性供给。...