便荔卡包取现3万能到多少?
便荔卡包取现额度3万,实际到账金额并非直接的3万元,这是一个涉及平台规则、手续费、税费以及潜在风险的多维问题。理解这一点,关键在于拆解构成最终到账金额的各项因素。便荔卡包作为一个信用消费产品,其取现本质上属于现金贷行为,必然存在服务费用的收取。这些费用通常以日息或月息的形式存在,最终累积下来的金额会从3万元的额度中扣除。此外,部分平台会设置梯度化的手续费,取现额度越高,费率也可能随之提升,导致实际到账比例下降。更值得关注的是,取现行为可能触及个人所得税法规,若达到一定金额,需要缴纳相应的税款,进一步压缩最终到账数。
要准确计算3万元便荔卡包取现后能拿到多少钱,需要详细查阅便荔平台的取现规则,重点关注每日/每月服务费率、是否收取提前还款违约金(如果选择分期还款)、以及是否存在其他隐形费用。假设便荔平台日息为0.05%,那么3万元的日息为15元,如果取现后立刻还款,仅服务费就达到15元。如果选择分期还款,则需要考虑分期手续费。进一步假设取现金额达到个人所得税申报门槛,需缴纳20%的税款,那么实际到账金额将大幅减少。因此,精确计算需要结合具体的平台规则和个人税务情况,并使用在线计算器进行模拟,避免因信息不对称而产生损失。
此外,需要警惕的是,频繁取现可能导致信用评分降低,甚至影响个人信用。便荔卡包的初衷是鼓励用户进行信用消费,而非频繁提现。频繁取现会被平台视为风险行为,认为用户资金周转困难,从而降低信用评估,影响后续的信用额度和正常使用。更严重的情况是,如果用户违规操作,例如恶意透支、逾期还款等,可能会被平台采取限制措施,甚至追究法律责任。因此,在进行取现操作之前,务必了解平台的风险提示和用户协议,避免因不当行为损害自身权益。
值得注意的是,便荔卡包作为一种消费信贷产品,其本质与信用卡相似,但风险更高。信用卡还款通常有更长的免息期和更完善的监管体系,而便荔卡包的费用相对较高,且监管力度相对较弱。过度依赖这种消费方式容易陷入债务陷阱,导致财务状况恶化。因此,在享受便捷消费的同时,必须保持理性消费观念,量力而行,避免过度借贷。如果确实需要使用取现功能,应尽量选择小额、短期取现,并及时还款,以减少利息和手续费支出。
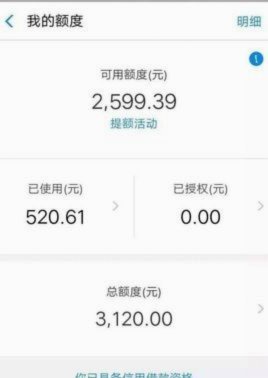
最终到账金额的确定,实际上是信用消费、服务费用、税收政策以及个人信用风险共同作用的结果。仅仅关注3万额度是片面的,必须全面评估上述因素,才能得出较为准确的结论。此外,消费者还应关注平台的合规性,选择正规、透明的信用消费产品,并及时了解相关法律法规,保护自身合法权益。与其依赖高额信贷满足短期需求,不如着手改善自身财务状况,建立健康的消费习惯,实现可持续的财务自由。
相关文章
年轻人笑出什么来?
便荔卡包,这一流行于社交网络的梗,背后隐藏着一个有趣的现象——年轻人如何通过幽默表达自我。近年来,“便荔卡包”在网络文化中迅速走红,它不仅代表了一种轻松的交流方式,还折射出当代年轻人的心态变化和社会现...
白条套取现金违法风险有多大?
“白条套取现金”指的是利用商业票据,即信用证、银行承兑汇票等,非法提前兑付货款的行为。这种行为并非简单的“不按协议办事”,而是触及了银行体系的核心安全,并可能引发一系列严重的金融犯罪。从法律层面来看,...
分期乐取现,还款时间点究竟多久?
分期乐取现的还款周期绝非一个简单的固定时间点,它本质上是一个由金融算法、产品协议和用户偿债能力共同制定的复杂结构。理解其“何时还”的核心逻辑,必须跳脱出只关注日期的思维定势,深入探究其背后的资金流转模...
微信分付取现商家:费用及操作指南
微信分付作为一种信用支付工具,近年来受到了广大用户的青睐。然而,对于商家而言,了解“微信分付取现出来多少钱”这一问题,显得尤为重要。首先,我们需要明确的是,微信分付是一种先消费后还款的信用服务形式,并...
京东白条如何被套现
## 京东白条套现的风险与无奈:不止是借贷,更是一场生态困境 白条的便捷性,尤其是在消费需求旺盛的当下,让许多人放心地在其平台上进行购物。然而,围绕白条的套现行为也一直存在,这并非单纯的个人行为,...