白条额度提现不可行
白条付费额度本质上是蚂蚁集团基于用户信用评估授予的消费信贷额度,其核心功能在于满足用户日常消费场景的支付需求。根据产品设计逻辑,该额度主要用于线上购物、线下消费等场景,而非现金提取。从技术实现层面看,白条与传统信用卡存在本质差异,其资金流转路径受平台风控系统严格管控,提现功能既不符合业务逻辑,也违背金融监管要求。用户若尝试通过非官方渠道实现提现,可能面临账户风险甚至法律纠纷。
从资金流视角分析,白条额度的使用过程涉及多重资金闭环。当用户完成消费后,资金会通过商户结算系统流转至平台账户,再根据还款计划分批划转至用户绑定的支付账户。这一过程存在明确的资金归属关系,提现行为会打破原有的资金闭环,导致系统无法准确追踪资金流向,进而引发风控系统误判。此外,提现操作可能触发反洗钱监测机制,增加账户被冻结的概率。
部分用户误认为存在"提现通道",实则多为平台营销活动的特殊场景。例如某些限时促销期间,白条额度可能被临时开放用于特定商户的预付功能,但这与传统提现存在本质区别。此类场景下的资金使用仍需遵循消费场景限制,且仅限于指定商户,无法实现现金提取。用户若试图通过技术手段绕过系统限制,不仅可能遭遇账户异常,更可能触犯《反电信网络诈骗法》相关条款。
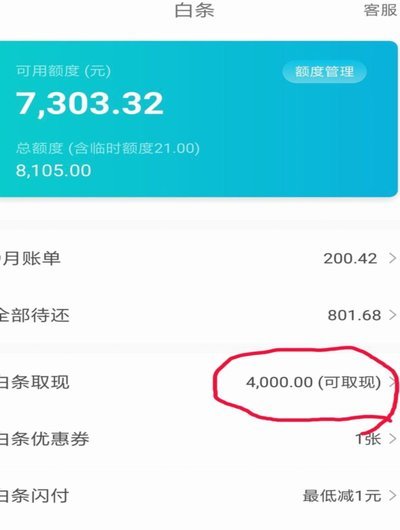
在替代方案层面,用户可通过白条提供的分期还款功能实现资金周转。将额度转化为分期账单后,可将资金需求转移至银行账户还款流程,这种方式既符合平台规则,又能满足资金使用需求。此外,部分用户通过绑定借记卡实现"先消费后还款",本质上仍是信用支付行为,与提现存在本质区别。建议用户优先选择平台提供的合规资金流转方式,避免因操作不当导致信用受损。
金融产品的设计始终围绕风险控制与合规性展开,白条额度的使用逻辑体现了消费信贷的核心价值——在保障资金安全的前提下满足用户消费需求。任何试图突破系统设计的行为都可能带来不可预见的后果,用户应充分理解产品规则,通过官方渠道获取资金周转解决方案。在数字化支付时代,合规使用信用工具才是实现资金价值的最大化路径。
相关文章
羊小咩1000额度怎么套
羊小咩1000额度,本质上是利用其杠杆效应,进行高风险、高回报的短期交易。理解其运作机制至关重要,它并非简单的“套利”,而是一场模拟市场环境下的实验,考察资金管理能力和风险承受阈值。关键在于把握“羊小...
得物商家取现难怎么办?
近期,“得物额度取现商家无法取现”这一问题引发了不少用户的关注。首先,从用户反馈来看,这类情况并不罕见,涉及的金额和时间跨度也各不相同。在解决此类问题时,需要从多个角度进行综合分析。 首先,需明确...
分期乐购物额度取现商家选择指南
分期乐购物额度取现商家,一个值得深度探讨的话题。分期乐作为一家专注于分期购物的电商平台,其取现功能为用户提供了灵活的资金使用方案。然而,如何选择合适的取现商家,成为用户关注的重点。首先,取现商家的资质...
鹿优选额度提现安全高效指南
鹿优选的额度提现机制,对于长期使用的用户来说,是资金流动的关键。想要安全高效地完成提现,并非简单的操作,而是需要对平台机制、风险点以及操作细节有深入的理解。单纯地按照APP上的提示操作,往往容易忽略潜...
揭秘花呗套现背后的逻辑与挑战
消费金融领域的“套现”讨论,本质上并非技术层面的漏洞挖掘,而是一场对现代信用系统底层设计逻辑的深刻反思。它揭示的,是从“购买力转移”到“资金形式转换”的系统性需求。从专业的角度审视,花呗这类先消费贷的...
京东白条提现全攻略
京东白条提现的核心逻辑在于资金流转路径的多样性。用户可通过京东支付直接提现,系统会在1-3个工作日内完成额度释放,但需注意提现额度受信用评分和历史账单影响。金融APP端的提现功能与京东支付存在差异,部...