分期乐是否正规?合规性深度测评与避坑指南
分期乐的合规底色首先锚定于金融牌照的获取路径。该公司通过重庆消费金融有限公司等持牌机构放贷,资金端依托银行与信托合作通道,底层资产已纳入国家金融监督管理总局框架。持牌经营意味着其业务架构必须遵循资本充足率、贷款集中度及信息披露的硬性指标,而非民间借贷的自循环模式。判断一家平台是否正规,核心不在于品牌知名度,而在于资金源头的司法许可边界。分期乐作为助贷技术平台,自身不直接吸收公众存款,而是通过持牌金融机构完成授信审批与资金发放,这种科技加金融的分层设计在现行法规下具备合法性基础。
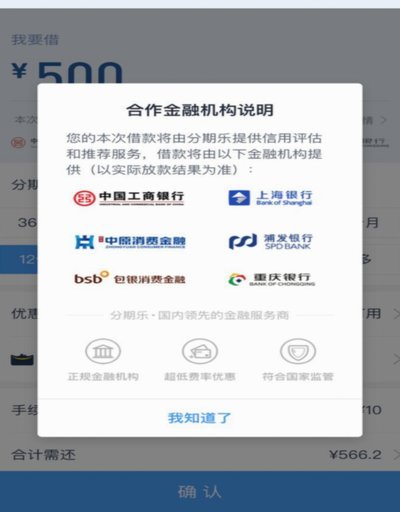
助贷模式的运转逻辑决定了其风险定价与风控颗粒度。分期乐依托大数据征信与行为画像进行初步筛选,但实质授信权限始终掌握在合作银行手中。这种模式的优势在于审批效率的显著提升,劣势则表现为系统自动决策可能忽略非标准财务场景。消费者常将正规等同于无条件放款,实则合规机构必须在央行征信系统中留存记录,并严格遵循年利率上限规定。平台的数字化能力只能优化匹配精度,无法绕过金融监管对负债率、收入证明及资金用途的底线要求。
市场对其合规性的争议多集中于费率透明度和贷后管理尺度。分期乐表面展示的年化利率常与综合资金成本存在差异,担保费、服务费等附加条款需逐字核对合同附件。监管层面早已划定红线,严禁砍头息与暴力催收,但机构执行标准仍依赖用户主动监督。选择此类产品前,应重点查验合作放款方是否具备消费金融或商业银行牌照,并确认所有费用明细是否完整录入全国征信系统。正规与否的试金石,始终在于资金成本的可计算性与纠纷处理的公开性。
评估分期乐是否正规,需跳出是非判断的二元思维,建立动态的风险对冲机制。金融产品的合规性并非静态标签,而是随监管政策迭代不断校准的过程。用户应在借贷前明确自身还款现金流结构,将平台定位为流动性管理工具而非长期融资渠道。真正可靠的验证路径是比对放款方公示的贷款合同模板、查阅央行征信中心备案信息,并在实际履约中留存完整凭证。理性看待助贷模式的技术赋能与监管约束,方能剥离营销话术,看清金融产品的本质边界。
相关文章
鹿优选变现密码:生态、流量与社群
鹿优选商城的变现方法,远不止简单的商品上传和推广,它更是一个建立在精准流量、用户关系和供应链协同上的生态系统。成功的变现并非孤立的销售行为,而是围绕着价值传递和用户长期沉淀设计的。要理解鹿优选的变现逻...
分期乐:转型与未来
# 分期乐现状:从校园贷到消费金融的转型之路 分期乐的现状,折射出中国消费金融行业的变迁。这个曾经以校园贷起家的平台,如今正在经历一场从边缘到主流的转型。它的商业模式不再局限于单一的校园场景,而是向...
拍拍贷如何安全出借
## 拍拍贷出借指南:理性参与,收益与风险并存 拍拍贷的崛起,很大程度上源于其对传统金融服务的颠覆性创新——通过算法匹配投资者与小微企业融资需求。然而,想要在拍拍贷上获得可观收益,并同时避免潜在风险...
得物分期:玩转潮流,新消费新图景
得物分期:年轻消费群体的信用消费新图景 当代年轻人的消费行为正在经历一场静默的革命。在得物平台上,分期付款功能不再是简单的信贷工具,而是与消费文化、身份认同和消费决策形成了微妙的共生关系。这种新型...
分期乐购物额度取现商家选择指南
分期乐购物额度取现商家,一个值得深度探讨的话题。分期乐作为一家专注于分期购物的电商平台,其取现功能为用户提供了灵活的资金使用方案。然而,如何选择合适的取现商家,成为用户关注的重点。首先,取现商家的资质...
美国急用钱的复杂应对
美国的“急用钱”需求,绝非简单的一次性缺口,它往往是系统性压力、收入结构性错位与突发事件交织的复杂结果。从社会经济学角度审视,当资金链面临突然断裂时,人们的决策机制会进入高度应激化的状态,理性的规划能...