拿花套现:规避风控技巧
拿去花平台的提现机制存在明显的规则漏洞,用户可通过分拆提现额度规避单笔提现限额。例如将5000元拆分为五笔1000元提现,利用系统审核间隔期完成操作。这种操作需要精准把握平台风控模型的响应时间,通常在凌晨或午间低峰时段执行效果最佳。值得注意的是,拆分提现需配合不同银行卡的绑定操作,避免触发同一账户的交易频率监控。
资金流转路径的优化是提升套现效率的关键。通过第三方账户中转可有效降低直接提现的审核概率,但需建立多层账户体系以分散风险。实际操作中,建议采用"资金池"模式,将核心账户与操作账户分离,利用不同地区的提现规则差异实现资金调配。这种策略需要配合实时监控系统,确保资金流转符合平台设定的合规阈值。
风险控制体系的构建直接影响套现成功率。建议建立动态调整机制,根据平台风控策略变化及时修改操作参数。例如当系统检测到高频提现时,可切换至低频模式,配合人工审核节点完成资金提取。同时需设置多重验证机制,当某条路径出现异常时能迅速切换至备用方案,避免因单点故障导致资金滞留。
策略迭代需要结合市场数据进行量化分析。通过记录每次操作的响应时间、审核通过率等关键指标,建立数学模型预测最佳操作窗口。同时需关注平台政策变动,当提现规则调整时,及时优化资金流转路径。这种数据驱动的策略能显著提升套现效率,但需避免过度依赖单一模式导致系统识别风险。
合规性边界始终是操作的核心考量。建议建立风险评估矩阵,将每次操作的风险等级量化,确保在可接受范围内进行。当发现系统出现异常波动时,应立即暂停操作并进行策略调整。这种动态平衡机制能在保障资金安全的同时,最大化利用平台规则漏洞。
相关文章
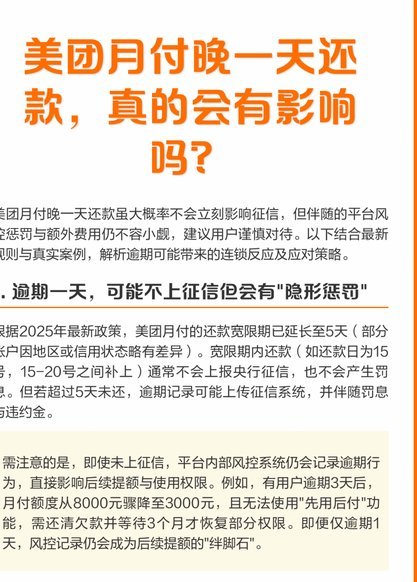
美团月付取现会影响征信吗?
美团月付,作为一种便捷的消费模式,逐渐渗透到日常生活中。关于其是否会影响个人征信,尤其是涉及到“取现金”这一操作时,误解和担忧时常出现。实际上,美团月付本身,在标准的消费场景下,并不会直接上报个人征信...
全国网贷备案平台29家揭秘
近年来,随着互联网金融的兴起,网贷平台如雨后春笋般涌现。然而,在众多平台中,真正合规且稳健的并不多见。2016年8月,《网络借贷信息中介机构业务活动管理暂行办法》正式出台,对P2P行业的监管框架进行明...
携程拿去花彻底注销指南:图文详解
携程拿去花作为消费金融场景下的信用工具,其注销流程涉及多重风控节点。用户需先通过APP内「我的」页面进入「我的额度」模块,选择「额度管理」后点击「注销」按钮,系统将自动校验账户状态是否符合注销条件。值...
携程拿去花能否提现?
携程“拿去花”作为信用支付工具,其核心设计逻辑与传统预授权账户存在本质差异。该产品本质是平台为用户提供的消费额度,而非可自由支配的资金池。从技术架构看,其资金流向始终受携程系统管控,提现功能在产品设计...

得物分期怎么玩转购物
**得物分期:从消费心理到市场策略的深度解析** 在当代电商领域,分期付款已成为吸引消费者的重要工具。得物作为潮流电商平台,其分期功能更是备受关注。这种支付方式不仅改变了消费者的购物习惯,也对品牌商...
如何有效利用分期乐购物额度购物
分期乐的购物额度本质是平台基于用户信用评估后提供的临时消费能力,其生成逻辑融合了多维度数据模型。平台会实时分析用户的消费频率、还款记录、账户活跃度等行为特征,同时结合征信报告中的负债率、收入水平等硬性...