京东便利店白条现在可提现了吗?
京东便利店白条,作为近年来京东生态下的一项创新金融产品,其运作模式和用户体验一直是备受关注的焦点。关于“京东便利店白条能提现吗 现在”这个问题,远比表面上看起来复杂,需要结合其设计理念、运营机制和当前的政策环境进行深入剖析。最初,京东便利店白条的设计目标是解决用户在便利店消费时,即时支付的痛点,并提供一种便捷的消费信用服务。用户可以通过白条在京东便利店消费,无需提前充值,消费后几天内自动还款。这种模式降低了用户的资金压力,同时也提升了便利店的销售额,对于京东构建其生态闭环起到了推动作用。然而,这项服务并非完全自由流动,其提现机制是其核心控制点,也是用户关注的重点。
现在来看,京东便利店白条的提现机制呈现出一种“有限灵活”的状态。从早期严格的限制来看,白条资金主要用于便利店消费,提现功能相对受限,甚至未提供。但随着京东对金融业务的进一步拓展和用户需求的增长,白条提现功能逐渐开放,但仍然受到诸多约束。目前,用户可以在特定条件下进行提现,例如:达到一定的消费额度,或者符合白条的还款期限,或者根据京东的运营策略进行小额提现。更重要的是,提现并非立刻实现,而是存在一个到账时间窗口,通常在3-7个工作日内。这种延迟的原因在于,京东需要对提现申请进行审核,并根据用户的还款情况进行资金调度,以保证资金的流动性和风险控制。

值得注意的是,京东目前对白条提现的审批流程和标准也在不断调整。早期提现条件较为苛刻,对用户的信用评估和消费行为有着严格的要求。但随着京东对风险控制体系的完善,审批标准逐渐放宽,提现门槛也在降低。同时,京东也开始利用大数据分析,对用户的消费习惯和还款能力进行更精准的评估,从而提高提现的效率和安全性。因此,想要顺利提现,用户需要保持良好的还款记录,积极参与京东的各种活动,并合理控制消费金额,有助于提高提现的成功率。
更深层次的思考是,京东白条的提现机制也在一定程度上反映了京东对金融业务的审慎态度。高额、突发的提现可能存在较高的风险,一旦出现违约情况,将对京东的整体运营造成影响。因此,京东需要通过有限的提现功能,在保证用户体验的同时,严格控制风险。 此外,监管部门对金融产品的管理也对白条的提现机制产生了重要影响。任何金融产品,特别是涉及消费信用的产品,都必须符合监管要求,保障消费者的权益。未来,京东便利店白条的提现机制可能会继续根据市场变化和监管政策进行调整,但其核心目标——提供便捷、安全的消费信用服务——仍然不会改变。
相关文章

美团月付取款:支付信用货币化的创新实践
### 美团月付取款:支付信用的货币化 在移动支付高度发达的当下,美团月付的出现不仅改变了用户在线下的即时消费方式,更通过其独特的"取款"功能,将信用支付与实体货币进行了深度绑定。这种设计并非简单的...
得物提现攻略:商家如何应对现金挑战?
得物平台的现金提现机制正在重塑潮玩交易的结算逻辑。当用户通过得物App发起提现申请时,平台需在24小时内完成资金划转,这对商家而言意味着现金流管理的复杂性陡增。部分商家选择将提现资金存入第三方支付渠道...
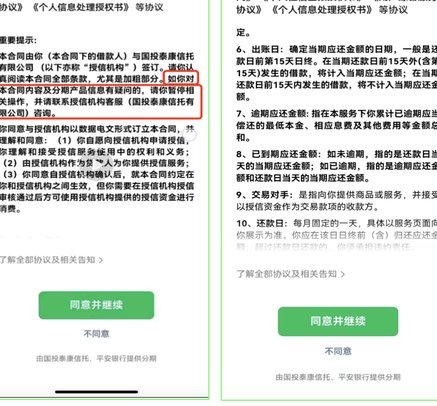
微信分期:别让它“坑”你
微信分期功能的底层逻辑,本质上是一种信用透支的财务工具,其使用绝非简单的支付环节流程,而是一个涉及个人消费能力评估和短期资金周转规划的综合决策过程。理解其核心,需抛开指引式的操作手册,深入审视其背后的...
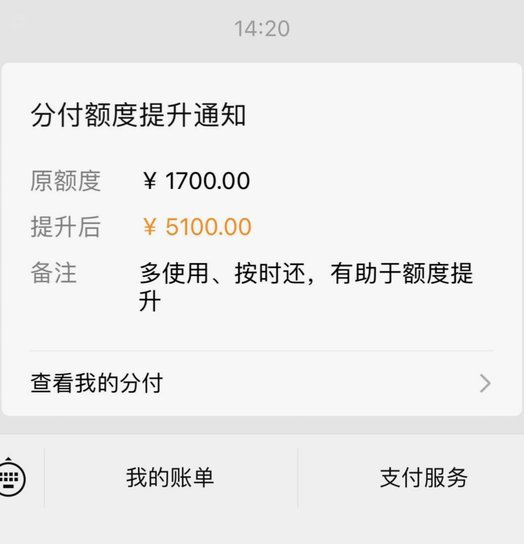
分付取现的艺术:精准拆解资金流
结构化财力提取,其本质绝非简单的资金移动,而是对资产生命周期价值的精确拆解与重新分配。深入理解分付取现的底层逻辑,必须将其视作一个系统性的管理过程,而非一次性的行动指令。核心原则在于,将一次庞大的取现...
美团月付提现:延迟原因及应对
美团月付的提现机制本质上是资金池与用户账户的动态平衡过程。当用户通过月付功能完成支付后,系统会将资金划入美团的运营账户,形成一个封闭的资金池。这一设计的核心逻辑在于通过延迟结算降低商户风险,同时为用户...
拿去花提现背后的费用真相
“拿去花”这类先付后享的消费模式,在初期凭借着折扣和便利性吸引了大量用户,其提现手续费设置,实则构建了一个微妙的金融逻辑,值得深入剖析。表面上看,提现手续费降低了平台的运营成本,维持了折扣空间的延续。...