利用花呗背后的真相:滥用与风险
“套花呗”现象是指一些用户利用不正当手段,如批量注册账号或借用他人账户频繁申请花呗额度,甚至恶意套现,将借来的资金用于非法活动。这种行为不仅违背了诚信原则和金融秩序,还可能触犯法律法规。
这种行为在性质上应被视为滥用金融服务和欺诈性的借贷操作。首先,在经济层面上,“套花呗”会增加平台的风险敞口,可能导致不良资产比例上升,影响整体风控效果;其次,从法律角度看,根据相关金融监管条例及刑法中的诈骗罪、非法经营罪等条款,频繁或大规模的“套花呗”行为可能构成刑事犯罪。因此,金融机构和监管部门正在加强对此类行为的监控和打击力度。
面对这样的问题,用户应增强法律意识,理性消费;而平台方则需完善风控体系,加强账户管理和信用评估机制,以有效预防和控制风险。“套花呗”的现象揭示了金融服务领域中诚信与安全的重要性,强调了建立健全法律法规及行业规范对于维护金融市场的健康运行至关重要。
相关文章
携程拿去花可以提现吗?真相揭秘
近期,携程旗下消费金融产品“拿去花”引发了广泛关注。用户普遍关心的一个问题是:“拿去花能取现吗?”这个问题背后反映了消费者对资金灵活性的诉求。实际上,“拿去花”的设计初衷是为用户提供便捷、灵活的生活和...
鹿优选额度如何快速提升
鹿优选的额度体系本质上是基于用户行为数据的动态评估模型。平台通过算法对消费频率、账单支付时效、分期使用率等维度进行加权计算,最终生成个性化额度。值得注意的是,系统并非简单依赖单次交易金额,而是更关注用...
分付额度如何套现及风险解析
分付额度本质上并非实体的现金池,而是一系列金融机构基于信用模型构建的、定向的消费承诺。当资金被设定为分期、分批或绑定特定场景的“额度”时,其法律属性更接近于一种履约义务的预授权。每一次额度调动,本质上...
花呗套现现象揭秘及其影响
套现花呗的出现本质上是消费金融产品设计与用户需求错位的产物。当花呗的信用额度被部分用户视为可循环使用的资金池时,套现行为便成为满足短期资金需求的灰色路径。这种现象在2015年花呗全面上线后逐渐显性化,...
羊小咩额度如何刷出来?
羊小咩,作为蚂蚁集团旗下的年轻用户信贷品牌,其消费额度“刷”出的机制远非简单审批。传统信贷往往依赖静态的个人信用报告,而羊小咩更侧重于动态行为数据分析。它通过追踪用户在支付宝生态内的消费习惯、还款表现...
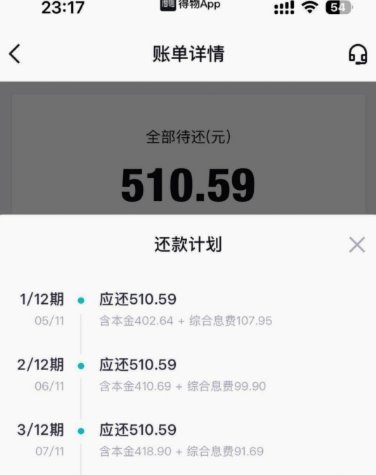
得物余额如何提现至银行卡?
得物平台上的余额,对于频繁交易的用户而言,其变现能力无疑是重要考量。很长一段时间内,得物官方并未直接提供将余额提现至银行卡的功能,用户必须通过购买商品或参与社区活动来消耗平台内的资金。 这种机制在一定...