请将修改后的标题放入以下代码框中:
微信分期,不仅仅是一个支付方式的简单延伸,更代表着微信生态系统对用户金融需求的一种深层次理解和满足。它的价值远不止于“分担压力”,更体现在其对消费场景的精准匹配和对用户消费习惯的深度洞察。传统的电商支付模式,往往依赖于用户信用评估和一次性支付,这种模式在某些高价商品或奢侈品消费场景下,用户的接受度相对较低。微信分期巧妙地规避了这一痛点,通过与主流电商平台的深度合作,将分期功能嵌入到用户日常的购物体验中。更重要的是,微信分期通过算法技术,对用户的消费行为进行实时分析和评估,从而为用户提供个性化的分期方案,例如按月分期、按周分期,甚至根据用户的还款能力和消费习惯,定制更灵活的分期方式。这种动态定价模式,不仅降低了用户的心理负担,也极大地提升了用户的购物体验。

微信分期的成功,很大程度上也源于其对用户粘性的极致挖掘。微信本身就是一个巨大的社交网络,用户在微信上花费了大量的时间和精力,因此微信分期自然而然地融入了用户的日常生活。 而且,微信分期不仅仅是提供支付服务,它还巧妙地利用了微信的社交属性,允许用户在朋友圈分享自己的分期购物,形成一种“晒单”的现象。这种行为不仅提高了分期服务的曝光度,也增强了用户的参与感和归属感。同时,微信分期也与微信支付紧密结合,用户在购物时可以直接使用微信支付进行分期还款,避免了繁琐的支付流程。这种无缝衔接的支付体验,进一步提升了用户的购物便利性和效率。

然而,微信分期并非完美无缺。为了控制风险,微信分期在审批流程上依然存在一定的严格性,尤其对于一些信用记录不完善的用户,分期申请可能会被拒绝。 更重要的是,用户在享受分期便利的同时,也需要保持理性消费的习惯。 过度依赖分期,可能会导致用户陷入债务陷阱。 微信分期平台也在积极推广“理性消费”的内容,引导用户合理规划消费,避免冲动消费。 此外,微信分期面临的挑战也包括与其他金融机构的竞争,以及监管政策的不断变化。 微信分期需要持续创新,优化服务,提升用户体验,才能在激烈的市场竞争中保持领先地位。

未来,微信分期将朝着更加智能化和个性化的方向发展。 通过与大数据、人工智能等技术的深度融合,微信分期能够更准确地预测用户的消费需求,提供更精准的分期方案。 例如,可以根据用户购买的商品类型、消费频率、还款能力等因素,智能推荐适合用户的分期方案。 此外,微信分期还将拓展更多的应用场景,例如为餐饮、娱乐、旅游等消费场景提供分期支付服务。 更重要的是,微信分期将与更多的金融机构合作,构建更加完善的分期生态系统,为用户提供更全面的金融服务。 这个生态系统的构建,也将提升微信在用户金融服务领域的地位,进一步巩固微信在移动支付领域的霸主地位。
相关文章
便荔卡包如何安全注销账号
便荔卡包的注销流程,远比许多用户想象的复杂,这并非仅仅是点击几个按钮的操作。其背后涉及用户数据安全、平台运营成本以及用户协议的约束。理解这一过程,需要从几个关键层面进行分析:首先,便荔卡包的注销并非完...
携程拿去花能否提现及安全问题探析
携程旗下的“拿去花”是一款专为旅行爱好者设计的信用消费产品,允许用户在预订酒店、机票等服务时享受一定的免息分期支付选项。然而,在使用此类金融服务时,许多消费者会关心的一个重要问题是:“拿去花”的余额是...
分期乐额度被冻结了?这样解决
遇到分期乐额度被冻结的情况,大多数用户可能会感到困惑甚至焦虑。首先要明确的是,这种冻结并非意味着你的信用完全受损,而更可能是由于某些特定的原因导致暂时无法使用额度。常见的原因包括但不限于:账户异常、欠...
拍拍贷如何安全出借
## 拍拍贷出借指南:理性参与,收益与风险并存 拍拍贷的崛起,很大程度上源于其对传统金融服务的颠覆性创新——通过算法匹配投资者与小微企业融资需求。然而,想要在拍拍贷上获得可观收益,并同时避免潜在风险...
想要支持白条支付?教你如何识别可收白条的二维码
近年来,互联网金融和移动支付的迅猛发展为消费者提供了便捷的服务。其中,“白条”作为一种信用消费产品,因其操作简便、额度灵活的特点,受到了众多消费者的青睐。而“收白条”的概念,则是将这一便利性延伸到商家...
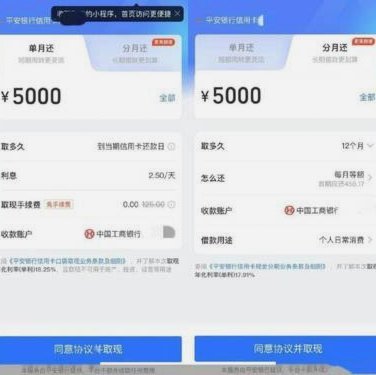
微信分期套现简单方法揭秘
## 微信分期套现风险与操作策略:深度剖析与可行性评估 将微信分期服务中的资金转移至个人账户,本质上是一种借贷行为,其可行性建立在对平台规则、自身风险承受能力以及潜在法律后果的全面认知之上。表面上...