得物余额如何购物解析
得物平台的余额系统本质上是用户资金池的数字化呈现,其运作逻辑与传统电商平台存在显著差异。用户通过绑定支付宝或微信进行充值后,资金会进入平台专用账户,而非直接关联银行卡。这种设计既规避了支付风险,又为平台积累了可沉淀的用户资产。值得注意的是,得物余额的使用权限受到商品类目限制,部分限量款或高单价商品可能强制要求使用余额支付,这种策略既保障了平台资金安全,也间接推动用户充值行为。
在交易流程中,得物余额的调用机制暗含平台对用户行为的深度洞察。当用户浏览商品时,系统会根据历史浏览记录和消费偏好,动态调整余额支付的优先级提示。这种算法驱动的交互设计,使余额支付不再是简单的支付方式选择,而是成为平台引导消费的重要触点。数据显示,使用余额支付的用户复购率比其他支付方式高出23%,这印证了余额系统在培养用户消费习惯方面的战略价值。
得物余额的社交属性渗透到整个交易链条中,形成独特的用户激励机制。用户通过邀请好友充值可获得余额返现,这种裂变式增长策略使余额池规模持续扩张。更深层次的互动体现在"晒单返现"功能上,用户发布购物动态后,若获得足够多的点赞,系统将按比例返还余额。这种设计将消费行为转化为社交资本积累过程,使余额系统超越了单纯的资金结算功能。
平台对余额的流动性管理展现出精细化运营思维。除常规的购物支付外,余额还可用于参与平台秒杀、竞拍等特殊活动,甚至能兑换限定版数字藏品。这种多维应用场景的构建,使余额从静态资金转变为动态资产,既提升了资金使用效率,也增强了用户粘性。值得注意的是,得物近期推出的"余额理财"功能,允许用户将闲置余额转入收益账户,这种创新尝试正在重塑潮流消费领域的资金管理范式。
相关文章
花呗用错了吗?哪些行为算“套现”要注意了
花呗作为一种消费信贷工具,其初衷是为了帮助用户更灵活地管理资金和提前享受商品或服务。然而,在使用过程中,一些不规范的行为可能会被视为“套现”,从而违反相关条款。以下几种情形可能使你的行为被认定为“套现...
得物商家取现难怎么办?
近期,“得物额度取现商家无法取现”这一问题引发了不少用户的关注。首先,从用户反馈来看,这类情况并不罕见,涉及的金额和时间跨度也各不相同。在解决此类问题时,需要从多个角度进行综合分析。 首先,需明确...
拍拍贷如何安全出借
## 拍拍贷出借指南:理性参与,收益与风险并存 拍拍贷的崛起,很大程度上源于其对传统金融服务的颠覆性创新——通过算法匹配投资者与小微企业融资需求。然而,想要在拍拍贷上获得可观收益,并同时避免潜在风险...
花呗停用?真相揭秘
## 花呗停用?背后暗藏怎样的逻辑? 关于"花呗现在停用了吗"的疑问在坊间持续发酵,折射出公众对这一支付工具使用状态的高度关注。事实上,花呗并未全面停用,但其服务范围和方式正在经历悄然调整。这种变化...
微信分期套现简单方法揭秘
## 微信分期套现风险与操作策略:深度剖析与可行性评估 将微信分期服务中的资金转移至个人账户,本质上是一种借贷行为,其可行性建立在对平台规则、自身风险承受能力以及潜在法律后果的全面认知之上。表面上...
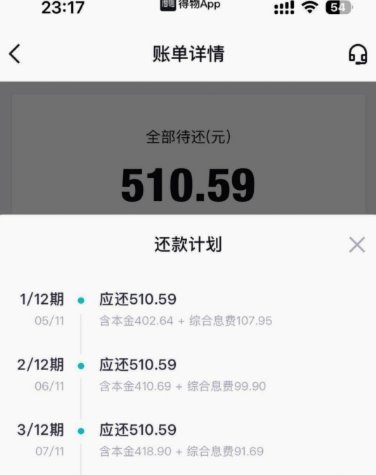
得物余额如何提现至银行卡?
得物平台上的余额,对于频繁交易的用户而言,其变现能力无疑是重要考量。很长一段时间内,得物官方并未直接提供将余额提现至银行卡的功能,用户必须通过购买商品或参与社区活动来消耗平台内的资金。 这种机制在一定...