如何有效管理白条额度提升信用评分
白条额度的动态调整机制与用户行为的关联性存在显著差异。平台通过多维度数据模型评估用户信用等级,其中消费频次、账单金额、还款稳定性等指标直接影响额度波动。高频次小额消费往往能触发系统对用户消费能力的重新校准,但需注意避免过度分散交易导致账户活跃度被误判为低价值用户。部分用户通过设置固定消费周期,如每月5号进行小额还款操作,可有效维持系统对账户活跃度的感知,这种行为模式在数据层面形成稳定的消费轨迹,有助于额度维持在合理区间。
消费行为的结构化管理对额度释放具有显著影响。平台算法对用户消费场景的识别能力持续增强,单一品类消费可能被判定为需求单一,而跨品类消费则能展现更强的支付意愿。例如,将日常消费拆分为餐饮、交通、日用品等不同场景,配合不同支付时间点,可构建更立体的消费画像。值得注意的是,部分用户通过设置固定金额的消费计划,如每周固定金额的餐饮支出,形成规律性消费特征,这种行为模式在算法模型中可能被解读为具备更强的还款能力。
还款策略的优化对额度维持具有隐性作用。平台对用户还款行为的监控已从单纯的时间维度延伸至金额波动分析,定期全额还款与分期还款的组合使用,可向系统传递更丰富的财务状况信号。部分用户通过设置固定还款日,配合小额分期操作,形成稳定的还款节奏,这种行为模式在数据层面能强化平台对用户还款能力的信任度。但需注意避免过度依赖分期功能,以免触发风控系统对负债率的过度敏感。
多账户协同使用策略在额度管理中存在潜在价值。平台对用户账户的关联性分析已覆盖多设备、多账户场景,部分用户通过合理分配消费至不同账户,形成更复杂的消费网络,这种行为可能被系统解读为具备更强的支付能力。但需谨慎处理账户间的资金流转,避免因跨账户操作触发反欺诈机制。部分用户通过设置不同账户的消费优先级,形成差异化的消费路径,这种策略在数据层面可能提升系统的信用评估维度。
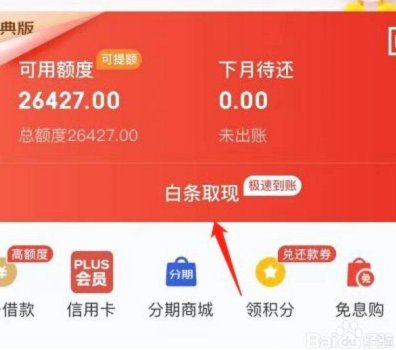
额度管理的核心在于构建可持续的信用行为闭环。平台对用户信用评估的迭代速度远超传统金融产品,部分用户通过建立消费-还款-再消费的良性循环,形成稳定的信用轨迹。这种行为模式在数据层面能持续强化平台对用户支付能力的信任,但需注意避免过度依赖额度提升带来的短期收益,而忽视长期信用管理。部分用户通过设置消费提醒与还款提醒的联动机制,形成自动化的行为管理,这种策略在提升额度的同时,也降低了人工干预带来的风险。
相关文章
白条可取现额度
信用额度的本质绝非一个简单的数字,它更像是一个平台基于用户行为模型建立的流动性缓冲区。探讨“白条可取现额度”的深度,我们不能停留在理解其字面含义,而必须将其视为一个复杂的金融风控结果。该额度背后,首先...
京东白条提现途径解析
**京东白条的系统属性与现金流的本质差异** 深入理解京东白条(JD White Bar)的底层机制,首先必须界定其本质:它并非可直接变现的金融存款或预支的工资款,而是京东生态内构建的、具有特定消费...
花呗套软件风险揭秘
近年来,随着移动支付和消费信贷业务的迅速发展,“花呗套软件”这一现象引起了广泛关注。这类应用通常声称能够帮助用户获取更多额度或提高还款便利性,但实际上往往潜藏着较高的风险和陷阱。 首先,这些套软件的...

羊小咩购物额度转让的那些事
羊小咩购物额度的转让,从用户角度看,实质上是为了满足多重需求:资金周转、灵活使用平台资源、甚至分享优惠。但从平台的角度,这涉及到信任机制的建立和风险控制的平衡。羊小咩官方至今没有开放正式的额度转让功能...
鹿优选额度提现安全高效指南
鹿优选的额度提现机制,对于长期使用的用户来说,是资金流动的关键。想要安全高效地完成提现,并非简单的操作,而是需要对平台机制、风险点以及操作细节有深入的理解。单纯地按照APP上的提示操作,往往容易忽略潜...

得物提现到账时间指南:多久能拿到钱?
得物APP自成立以来,以其严格的商品审核机制和良好的用户体验赢得了大量用户。用户在享受购买优质商品的同时,有时也会有资金周转的需求, 首先,得物的提现服务针对不同的提现渠道和金额设置了差异化的处理...