花呗商家提现费用揭秘
深度解析花呗商家提现费用背后的支付链路成本结构。许多关注点集中在“费率多少”,但这只是冰山一角。真正需要理解的是,每一笔资金从用户支付到企业账户最终回笼的整个过程,都构成了一个复杂的支付生态系统,而手续费仅仅是该系统中抽取的一部分服务价值体现。商家提现费并非一个固定、线性的单一数字,它是一个复合变量,受到清算周期、支付网关成本结构以及平台风险敞口等多维因素共同作用的结果。任何试图用一个百分比来概括的答案,都无法还原其复杂的底层逻辑。理解这一机制,关键在于将视角从单纯的“支出”转移到对整个资金流转效率和运营模式的全局考量。
费率结构之所以缺乏统一标准,根源于支付交易链路的高度分层化和差异化定价策略。首先是业务规模级别的划分;大型、稳定的商家因具备更强的现金流预测能力和更低的风险敞口,能够与支付机构协商到远低于初创商家的优惠提成。其次是交易的品类属性决定了风控成本的高低。例如,高消费频次但客单价较低的生活服务业态,其资金回笼的即时性要求极高,平台会为此收取更高的流转保障费用;反之,属于刚需、结算周期相对稳定的垂直行业则费用更低。因此,提现手续费本质上是支付机构根据商家所属生态圈层和业务风险等级进行动态定价的结果,而非简单的成本核算模型。
深入观察资金回笼过程,我们会发现除了直接的交易通道费率外,还有两个往往被忽视的关键成本:结算周期费用和流动性管理溢价。标准的“手续费”只覆盖了交易完成后的即时扣除额度;但真正的商业运营成本包含了平台提供的超短期信用支持、资金代收的违约风险兜底以及跨系统清算所需的额外技术资源调用。对于中小商家而言,提现款项到账的速度至关重要,为了确保快速获取现金流以匹配供应链周转需求,支付机构会为此预设一笔“加速回笼”的溢价。这部分隐性成本才是决定实际资金使用成本的关键指标,远比表面列出的费率更具指导意义。
商家从优化提现流程的角度出发,应摒弃单一地追求“最低手续费”的心态,转而将战略重点放在提升整体支付链路的周转效率和最大化平台的信用匹配度上。主动与主流支付平台进行深度对接,通过提高交易笔数的稳定性和预期的业务可预测性,往往能触发平台根据规模效应提供的阶梯式优惠政策,从而大幅降低实际综合成本。更高效的做法是建立完善的资金池管理体系,将过多的短期现金流锁定在等待提现的过程中,应尽量利用平台的供应链金融服务,实现资金的无缝循环使用,真正做到让资金“贷”出再“收”回,变被动的支出为主动的运营资本。
相关文章
白条佩戴之道:文化与礼仪
在中国传统文化中,“白条”作为一种重要的礼仪用具,其使用方式和意义远超出简单的装饰作用。本文将从白条的历史文化背景、适用场合、佩戴技巧以及象征意义等方面,深入探讨“白条怎么套”的科学与艺术。 首先,...
携程拿去花能否提现及安全问题探析
携程旗下的“拿去花”是一款专为旅行爱好者设计的信用消费产品,允许用户在预订酒店、机票等服务时享受一定的免息分期支付选项。然而,在使用此类金融服务时,许多消费者会关心的一个重要问题是:“拿去花”的余额是...
分期乐取现,还款时间点究竟多久?
分期乐取现的还款周期绝非一个简单的固定时间点,它本质上是一个由金融算法、产品协议和用户偿债能力共同制定的复杂结构。理解其“何时还”的核心逻辑,必须跳脱出只关注日期的思维定势,深入探究其背后的资金流转模...
京东白条提现:现金使用全攻略
京东白条提现功能的本质是将信用额度转化为可支配现金,其核心逻辑在于用户信用评估与资金流动性管理的平衡。平台通过算法模型对用户消费习惯、还款能力等维度进行动态评估,确定提现额度上限。值得注意的是,提现并...
信托套现新策略:灵活资金管理
“分期乐套现办法”并非单纯的财务策略,它是一种基于特定投资工具和时间管理框架的系统化方案,旨在最大化资本收益的同时,实现资金的灵活性和流动性。核心理念在于利用信托产品(如房托、地托、船托等)的杠杆效应...
得物余额如何提现至银行卡?
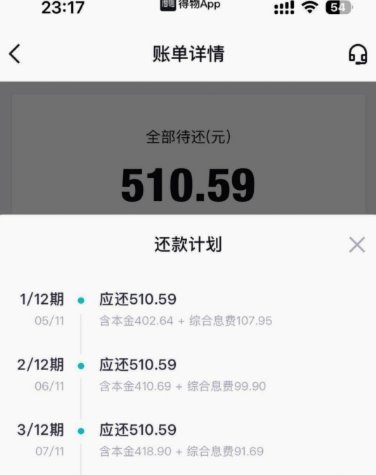
得物平台上的余额,对于频繁交易的用户而言,其变现能力无疑是重要考量。很长一段时间内,得物官方并未直接提供将余额提现至银行卡的功能,用户必须通过购买商品或参与社区活动来消耗平台内的资金。 这种机制在一定...