如何在携程彻底解绑信用卡
数字化支付的便捷性在提升生活效率的同时,也悄然拉近了银行卡信息与互联网平台的物理距离。在携程这类高频使用的旅游预订平台中,绑定信用卡往往是为了实现“一键下单”的极速体验,但当用户更换卡片或出于对资金安全的防御性心理时,如何彻底断开这种逻辑连接就成了核心诉求。解绑信用卡不仅是一个简单的删除动作,更是一次对个人支付权限的重新审视。我们需要意识到,解绑的逻辑不仅存在于App的操作层面,更涉及到了支付凭证在平台后台的授权留存,盲目的“一键删除”有时并不能完全消除潜在的扣款风险。
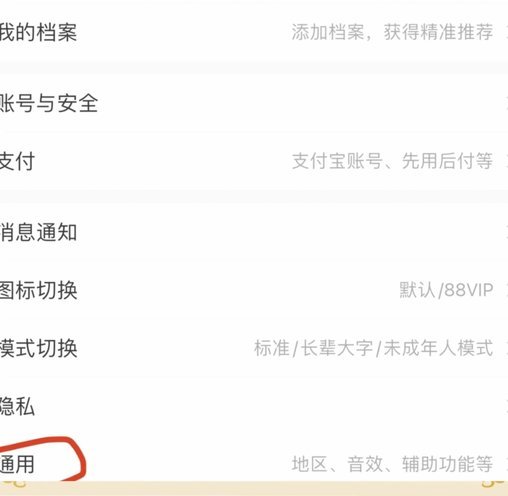
具体的解绑操作流程,通常需要深入到携程App“我的”页面下的“支付/钱包”模块。进入该功能后,首先要识别出当前的支付方式列表,定位到目标信用卡。如果系统显示可以直接删除,点击对应的“解绑”或“删除”按钮即可完成基本操作。然而,这里存在一个技术性的“卡点”:如果该信用卡当前关联了尚未结清的订单,或者是某些正在进行的预授权支付任务,系统往往会因逻辑冲突而禁止解绑。在这种情况下,用户必须先通过“订单详情”确认相关预授权是否已失效,或是主动完成相关订单的退款及确认流程,才能在底层逻辑上解除绑定状态。
很多用户在操作解绑后,仍会陷入一种“解绑不彻底”的焦虑中,这其实源于对“支付方式管理”与“扣款授权管理”这两个概念的混淆。仅仅在App内删除了卡片信息,并不意味着你撤销了之前针对某些自动续费服务(如携程相关的会员订阅或特定旅游产品的自动扣款协议)的授权。如果你的信用卡曾被授权用于某些定期扣款业务,解绑卡片可能只是让后续支付变得困难,而不会自动终止原有的授权协议。因此,在进行解绑操作时,务必同步检查“协议管理”列表,确保相关的扣款指令也同步被撤回,否则后台指令依然可能在特定日期触发支付请求。
从更深层的财务安全管理视角来看,定期清理支付清单是一种必要的“数字卫生”习惯。不要试图通过“全量绑定”来维持便利,而应该根据使用频率和风险等级,有策略地保留核心支付手段。建议在解绑旧卡后,即刻检查一次“交易记录”和“待支付订单”,确认没有任何隐形的扣款逻辑残留。此外,对于频繁更换支付手段的用户,建议将主要信用卡的管理权限留在更具原生安全性的银行端App,而仅在第三方平台保留必要的、低额度的支付工具。这种“分层授权”的思维,能有效在便捷与安全之间达成一种动态的平衡。
相关文章
京东付费额度提现操作指南
京东付费额度取现流程涉及多个关键节点,需在操作前明确账户状态与资金流向。用户需先确认当前额度是否处于可用状态,部分账户因历史逾期或异常交易会被冻结额度。进入京东金融APP后,点击「我的」-「京东支付」...
得物上面的佳物分期怎么快速提现
在当今社会,人们越来越注重提高生活品质,而购物分期付款成为了许多消费者的选择。对于使用“得物”平台的用户来说,“佳物分期”服务提供了一种灵活便捷的方式,帮助用户在享受优质商品的同时合理规划财务。然而,...
鹿优选先享卡如何有效回收商家额度
随着消费金融市场的不断发展,越来越多的消费者开始利用各种金融工具来满足自己的消费需求。其中,“鹿优选先享卡”这一类产品凭借其独特的分期付款模式,为用户提供了灵活多样的支付方式。然而,伴随着先享卡的普及...
分付额度能套现吗?风险重重
分付额度的设计逻辑本质上是为消费场景服务,而非现金提取。平台通过算法评估用户信用后授予的额度,其核心价值在于促进消费转化而非资金流转。套现行为本质上是对产品功能的扭曲,可能触发风控系统的异常交易监测机...
美团月付提现:延迟原因及应对
美团月付的提现机制本质上是资金池与用户账户的动态平衡过程。当用户通过月付功能完成支付后,系统会将资金划入美团的运营账户,形成一个封闭的资金池。这一设计的核心逻辑在于通过延迟结算降低商户风险,同时为用户...

拿去花套现:风险与防范指南
拿去花套现的安全性是一个复杂问题,不能简单地用“安全”或“不安全”来概括。它取决于多种因素,例如平台的信誉度、用户操作习惯、以及个人风险承受能力。 表面上看,拿去花提供了一种快速便捷的现金获取方式...