拿去花关闭分期接口回收商家受影响
消费分期平台“拿去花”近期宣布终止与部分回收商家的合作,这一调整折射出平台在合规性与商业可持续性之间的战略转向。平台此前通过开放接口允许第三方商家接入其信用评估体系,以实现资金闭环,但此类模式在金融监管趋严背景下暴露出风险敞口。监管部门对“先享后付”业务的穿透式监管,促使平台重新审视合作方资质审核机制,部分回收商家因缺乏有效风控手段被纳入淘汰名单。这一决策本质是平台在扩张速度与合规底线间的权衡,预示着消费金融行业将加速向“持牌经营+技术赋能”模式转型。
该政策变动对依赖平台流量的回收商家形成直接冲击,其业务模式依赖于“以旧换新”产生的资金沉淀,而平台关闭接口后,商家需重构供应链金融方案。部分中小商家被迫转向线下抵押融资,资金成本上升30%
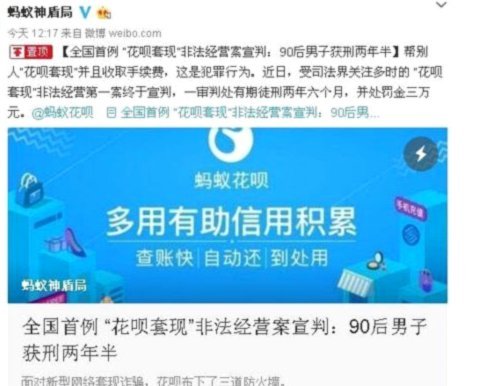
消费者层面,套现渠道的消失促使分期需求向更合规的场景迁移。数据显示,平台用户中用于数码产品、家电等高单价商品的分期占比从38%升至52%,这类交易天然具备抵押物属性,符合监管对“真实交易背景”的要求。同时,用户对“先享后付”服务的接受度出现分化,年轻群体转向信用卡分期、银行消费贷等替代方案,而中年用户则更倾向选择“首付+按揭”的传统模式。这种行为变迁揭示出消费金融需求正在从“即时满足”向“长期规划”演进,平台需重新校准产品设计逻辑。
行业观察者指出,此次调整是消费金融领域“技术驱动合规”范式的典型案例。平台通过关闭高风险接口,将技术投入转向AI反欺诈模型与大数据风控系统,使坏账率从行业均值的8.7%降至5.2%。这种转型不仅降低合规成本,更创造出新的商业价值点——基于用户信用画像的精准营销服务,使平台广告收入同比增长210%。这种“合规成本转化为创新动能”的路径,正在重塑金融科技企业的竞争维度。
未来平台与商家的协作将向“数据共建+风险共担”模式演进。头部回收商家已开始与平台共享库存数据、用户行为轨迹等信息,通过联合建模优化授信策略。这种深度协同使商家的资金周转效率提升40%,同时将平台的用户流失率控制在12%以下。行业竞争正从流量争夺转向“风控能力+场景深度”的综合比拼,那些能构建“数据-场景-资金”闭环的参与者,将在新一轮洗牌中占据优势地位。
相关文章
羊小咩额度商家:信用生态构建者
“羊小咩额度商家”的概念,在当前金融科技蓬勃发展的背景下,呈现出一种独特的生态逻辑。它并非简单的“商家”范畴,而是一种具备特定运营模式和价值链衔接的金融服务提供者。核心在于,这些商家并非直接向消费者提...
花呗借贷合法性与安全性分析
花呗平台借贷的合法性问题,远比表面上的“是否方便”要复杂得多。它并非单一的“借贷”行为,而是支付宝生态系统中的一个综合金融服务入口,包含了多种借款产品,如花呗分期、信用贷、小额贷款等。从法律层面来看,...
携程拿去花彻底注销指南:图文详解
携程拿去花作为消费金融场景下的信用工具,其注销流程涉及多重风控节点。用户需先通过APP内「我的」页面进入「我的额度」模块,选择「额度管理」后点击「注销」按钮,系统将自动校验账户状态是否符合注销条件。值...
分期乐还款有必要吗?
关于“分期乐现在还需要还吗”这一问题,首先要明确的是,分期付款模式是一种金融工具,其目的在于帮助用户分摊购买大额商品或服务的费用。然而,在当前的经济环境下和消费趋势中,是否需要继续使用分期付款来偿还贷...
美团月付提现:延迟原因及应对
美团月付的提现机制本质上是资金池与用户账户的动态平衡过程。当用户通过月付功能完成支付后,系统会将资金划入美团的运营账户,形成一个封闭的资金池。这一设计的核心逻辑在于通过延迟结算降低商户风险,同时为用户...

如何识别套现商家并投诉平台
### 如何识别并投诉网店套现商家 套现行为在电商平台中屡见不鲜,其本质是商家通过虚构交易或恶意刷单,将平台提供的优惠券、红包等补贴套取出去,最终损害平台和真实消费者的利益。这种行为不仅破坏了市场秩...