微信套现:风险与监管边界
“微信分付额度套现”现象在过去几年内屡见不鲜,其背后涉及的不仅仅是个人行为,更触及了微信支付的运营模式和监管机制的复杂性。从法律角度审视,该行为本身并非直接构成传统意义上的犯罪,但其行为模式与金融诈骗、非法集资等潜在风险高度相关,属于灰色地带,且其行为的合法性和风险控制已经引起了多个监管部门的重视。核心在于,微信支付的充值功能并非为直接“套现”而设计,而是为了满足用户对便捷支付的需求。然而,当用户利用充值功能,通过将充值资金迅速转入其他账户,反复充值和转账,以获取利息或利润,本质上是利用微信支付的便捷性进行变相的金融活动。这种行为的风险在于,如果存在欺诈行为,如虚假承诺回报、资金挪用等,那么微信支付本身并不直接承担责任,但其平台也难以避免被卷入相关纠纷,并可能面临巨大的声誉损失。更重要的是,这种行为扰乱了微信支付的正常运营秩序,加重了系统维护的负担,也对其他正规用户造成了不必要的麻烦。
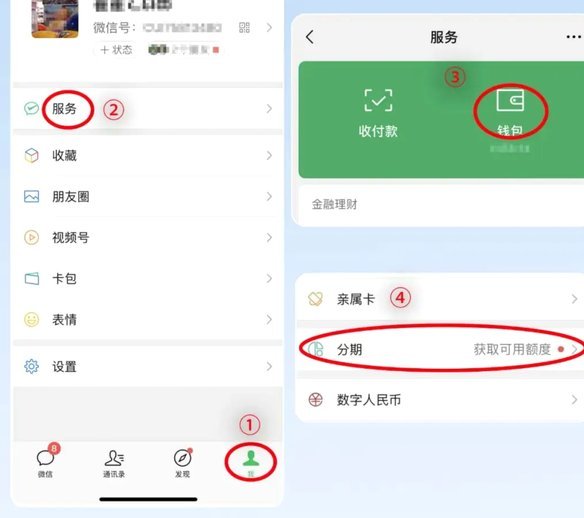
进一步分析,判断“微信分付额度套现”是否违法,需要从多个维度进行考量,而非仅仅关注个别行为。首先,现行《网络安全法》、《支付监督管理办法》等法律法规对支付平台的运营行为有明确规定,要求平台加强风险控制,防止恶意套现等非法活动。虽然这些法规并未直接禁止“分付额度套现”,但它们为监管部门提供了追查和打击此类行为的法律依据。其次,微信支付作为一款金融服务产品,本身就具有一定的风险。如果用户在使用过程中存在违规行为,平台有义务及时发现并采取措施,避免更大的损失。这其中,平台需要加强对用户交易的监控,识别异常行为,并及时提醒用户注意风险。此外,用户自身也需要对自己的行为负责,切勿利用微信支付进行非法活动,如非法集资、诈骗等。
尽管目前官方对“微信分付额度套现”的监管力度有所加强,包括对充值额度进行限制、对交易记录进行监控等,但这种行为仍然存在巨大的潜在风险。其核心问题在于,由于微信支付的匿名性和便捷性,使得恶意用户能够更容易地进行非法活动。简单地提高充值额度限制或增加交易门槛,并不能完全杜绝这种现象的发生,反而可能对正常用户造成不便。更有效的解决之道在于,从源头上切断“分付额度套现”的动机,打击虚假承诺、非法集资等行为,完善监管机制,提升用户风险意识。同时,微信支付平台也需要积极配合监管部门的工作,加强风险控制,维护自身的信誉,保障用户的合法权益。
从长期来看,“微信分付额度套现”的现象预示着微信支付平台面临的挑战。随着监管的日益加强,平台需要不断完善自身的风险控制体系,提升服务质量,才能更好地适应市场变化。更重要的是,微信支付平台应该积极参与金融监管的讨论,为构建一个安全、高效的支付生态系统贡献力量。这种生态系统不仅要保障用户的合法权益,也要促进金融行业的健康发展。 最终,微信支付的健康发展,需要构建一个多方参与的合规生态,将监管、平台、用户等各方力量结合起来,共同应对潜在风险,实现可持续发展。
相关文章
鹿优选变现密码:生态、流量与社群
鹿优选商城的变现方法,远不止简单的商品上传和推广,它更是一个建立在精准流量、用户关系和供应链协同上的生态系统。成功的变现并非孤立的销售行为,而是围绕着价值传递和用户长期沉淀设计的。要理解鹿优选的变现逻...
得物分期:玩转潮流,新消费新图景
得物分期:年轻消费群体的信用消费新图景 当代年轻人的消费行为正在经历一场静默的革命。在得物平台上,分期付款功能不再是简单的信贷工具,而是与消费文化、身份认同和消费决策形成了微妙的共生关系。这种新型...

账号密码交换的金融陷阱
**金融信任链条的结构性崩塌** 所谓的“拿去花套现,发账号密码”,绝非简单的信息泄露事件,它本质上是对现代金融信任机制和数字身份主权概念的系统性掠夺。这涉及的层面早已超出了密码学的范畴,它指向的是...
如何有效利用分期乐额度借款?
分期乐的额度体系本质上是平台基于用户信用画像建立的虚拟资金池,其核心逻辑在于通过算法模型对用户消费能力、还款意愿及风险承受力进行动态评估。当用户获得额度后,系统会根据账户活跃度、历史分期记录及当前消费...

携程去花额度怎么变现?实用方法全解析
携程的去花额度本质上是平台通过积分体系构建的虚拟资产池,其核心逻辑在于将用户消费行为转化为可量化权益。这种额度体系的底层设计依赖于用户行为数据的沉淀,通过高频次的消费记录形成信用评估模型。当用户积累到...
鹿优选额度提现安全高效指南
鹿优选的额度提现机制,对于长期使用的用户来说,是资金流动的关键。想要安全高效地完成提现,并非简单的操作,而是需要对平台机制、风险点以及操作细节有深入的理解。单纯地按照APP上的提示操作,往往容易忽略潜...