得物余额提现全攻略
得物App的余额提现机制本质上是平台资金流转的闭环设计,其核心逻辑在于平衡用户资产安全与平台运营效率。用户在交易中积累的余额,本质上是平台授信额度的体现,而非传统意义上的银行账户余额。提现操作实质上是将授信额度转化为可提现资金的过程,需通过多重风控节点验证。平台会根据用户身份认证等级、交易频率、资金流向等维度动态调整提现额度阈值,这种分级管理策略既保障了资金安全,也避免了过度限制用户流动性。
提现路径的差异性映射出平台对不同用户群体的精细化运营。普通用户与商家账户在提现流程中存在明显区隔,前者需通过个人中心的「余额提现」入口,后者则需在商户管理后台完成操作。这种分层设计源于平台对资金流向的管控需求,商家账户的提现通常需配合对账单核验,而个人账户则侧重于实名认证与银行卡绑定的双重校验。值得注意的是,平台在提现过程中会实时监控异常交易行为,当检测到高频提现或大额资金流动时,系统会自动触发风控拦截机制。

提现到账时效与资金结算模式密切相关,得物App采用的T+1结算机制意味着资金会在提现申请次日完成划转。但实际到账时间受多因素影响,包括银行系统处理速度、提现金额大小及用户所在地区。平台通过智能路由系统将资金分发至对应银行渠道,但第三方支付接口的处理延迟仍可能导致到账时间波动。用户可通过「提现记录」查看资金流转状态,但需注意部分银行对跨行转账设有24小时到账限制。
平台在提现环节设置的风控规则,实质上是对用户行为模式的深度学习结果。通过分析历史提现数据,系统能识别出异常提现模式,如短时间内多次提现、提现金额与消费记录不符等。这些规则并非简单阈值判断,而是基于机器学习模型的动态调整。用户若遭遇提现失败,应优先检查银行卡状态、实名认证信息是否完整,同时关注平台推送的风控提示,避免因信息不匹配导致的提现受阻。
相关文章
多头贷款哪个网贷容易通过
近年来,多头贷款因其便捷的申请方式和较高的放款额度吸引了众多用户的关注。然而,在选择多头贷款时,“哪个网贷容易通过”的问题却困扰着不少借款人。实际上,并没有绝对“最容易通过”的平台,但根据市场反馈和用...
羊小咩提现到微信安全可靠吗?
近年来,移动支付成为主流,用户对于安全性的要求也日益提高。关于“羊小咩提现到微信是否安全”,这是一个涉及到资金流转和信息安全的问题,需从多角度进行考量。 首先,我们需要了解羊小咩这一平台的背景。羊...
分付额度能套现吗?风险重重
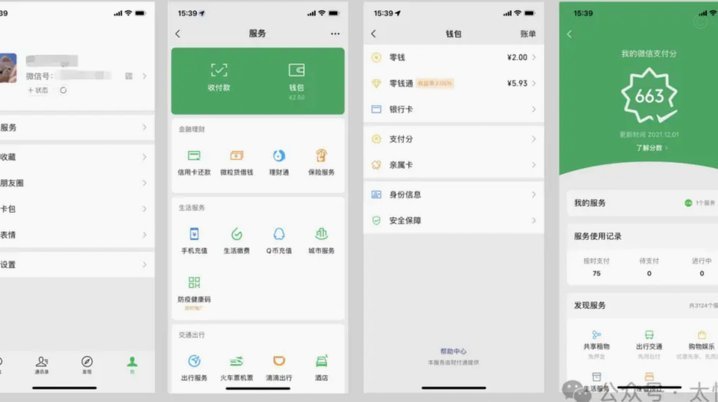
分付额度的设计逻辑本质上是为消费场景服务,而非现金提取。平台通过算法评估用户信用后授予的额度,其核心价值在于促进消费转化而非资金流转。套现行为本质上是对产品功能的扭曲,可能触发风控系统的异常交易监测机...
花呗借贷合法性与安全性分析
花呗平台借贷的合法性问题,远比表面上的“是否方便”要复杂得多。它并非单一的“借贷”行为,而是支付宝生态系统中的一个综合金融服务入口,包含了多种借款产品,如花呗分期、信用贷、小额贷款等。从法律层面来看,...
分付取现“秒到”:资金多久真正到账?
分付取现的"秒到"特性本质上是金融系统与支付网络深度耦合的产物。通过API接口直连银行清算系统,资金流转路径被压缩至毫秒级。这种技术实现依赖于实时清算机制与分布式账本技术的结合,使交易验证、额度校验、...
携程“拿去花”在哪还?全方位指南与操作步骤
携程拿去花是携程网推出的一种信用消费服务,旨在为用户提供便捷的旅行预订支付方式。用户可以在携程平台上选择使用“拿去花”进行分期付款或一次性支付旅游产品和服务费用,并享受一定的优惠和特权。然而,随着越来...