网贷隐形陷阱
网贷陷阱的本质并非单纯的利息高低,而是一场精心设计的“认知摩擦力”消除工程。通过极简的操作流程、秒级到账的快感以及看似无门槛的准入标准,平台成功绕过了用户的理性防御机制。这种设计刻意弱化了借贷行为中的决策成本,让用户在按下确认键的一瞬间,感知不到的是债务的沉重,而仅仅是资金流动的即时满足感。当金融产品从一种严谨的信用合约降级为一种消费级的即时体验时,违约风险就已经埋在了用户无意识的点击之中。
深入拆解借贷成本,会发现数字游戏隐藏在极其复杂的财务分拆中。很多平台擅长使用“日息”或“月利”这类微小的数值来对冲年化利率的冲击感。更为隐蔽的是“砍头息”的变体——通过名目繁多的服务费、管理费、信息服务费等项,从初始发放金额中预先扣除。这意味着你实际拿到手的本金与承担利息的基数之间存在巨大的偏差。这种会计层面的错位,导致用户计算出的“账面利率”与实际支出的“真实年化利率”之间往往存在数倍甚至十倍
现代网贷的杀招还体现在对用户社交关系链的“算法化剥削”。通过获取通讯录、地理位置及应用权限,平台构建起了一套超越金融范畴的信用约束体系。当债务违约发生时,催收手段不再局限于资金层面的追讨,而是演变为一种精准的社会性压力测试。利用社交图谱进行“群发式骚扰”或针对紧急联系人的精准施压,其核心逻辑是摧毁借款人的社会声誉和心理防线。这种将个人隐私数据转化为催收筹码的行为,使债务纠纷从单纯的金钱往来演变成了一场针对个人尊严与社交关系的算法围猎。
最具破坏性的套路莫过于构建“循环贷”生态,将借款人困在一种看似缓解压力、实则加剧债务的恶性闭环中。平台会利用大数据画像,在用户面临还款压力时精准推送“额度提升”或“展期方案”,诱导用户通过新的高息贷款来覆盖旧债。这种策略的精妙之处在于它给违约者提供了一种虚假的解脱感,却在不知不觉中完成了债务规模的指数级扩张。在这种逻辑下,借款人不再是资产的拥有者,而是沦为平台不断攫取利差的“流量资产”,其最终目的并非让用户还清本金,而是追求长期且稳定的高额息差剥削。
相关文章
便荔卡取现:便捷高效,但需警惕潜在风险
便荔卡取现服务近年来迅速兴起,成为许多用户解决短期资金需求的新选择。这种卡片通过便捷的支付方式和灵活的资金提现功能,在市场上获得了较高的关注度。尤其对于那些频繁使用移动支付的年轻人来说,便荔卡不仅简化...
如何轻松开通微信分期借款功能?
微信分期作为腾讯生态内的重要金融服务入口,其借款功能的开通机制与传统信贷产品存在显著差异。用户在首次使用时,系统会通过微信支付绑定账户自动触发信用评估流程。值得注意的是,该评估并非基于传统金融机构的征...
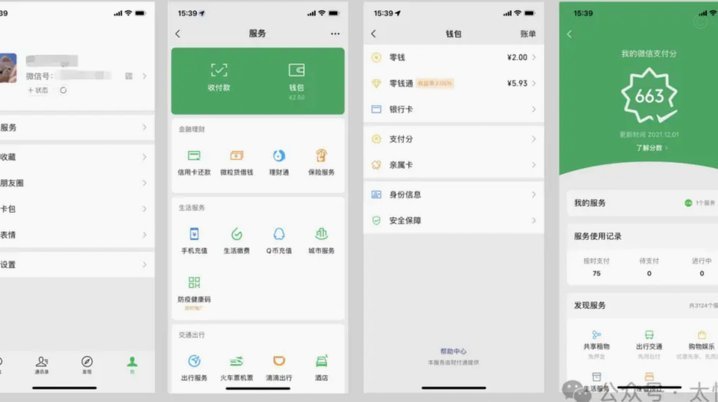
分付额度能套现吗?风险重重
分付额度的设计逻辑本质上是为消费场景服务,而非现金提取。平台通过算法评估用户信用后授予的额度,其核心价值在于促进消费转化而非资金流转。套现行为本质上是对产品功能的扭曲,可能触发风控系统的异常交易监测机...
分付钱怎么套
近年来,随着数字化支付手段的日益普及,“分付”作为一种新兴消费模式,在市场上受到了广泛关注。简单来说,“分付钱怎么套”,实际上是在探讨消费者如何利用各种金融工具和策略,合理地实现分期付款,以缓解资金压...
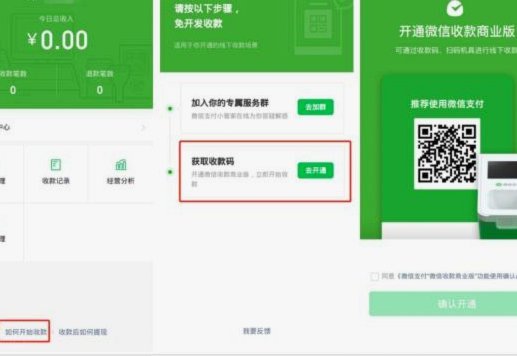
微信分付套现平台现状如何?
微信分付作为微信生态内的信用支付工具,其功能边界与套现行为的关联性始终存在争议。从技术逻辑看,分付的额度本质上是用户信用额度的转化,而非现金等价物。第三方平台若试图通过分付进行套现,往往需要绕过微信支...
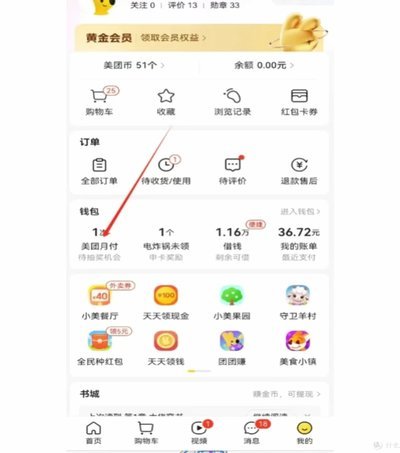
美团月付提现:延迟原因及应对
美团月付的提现机制本质上是资金池与用户账户的动态平衡过程。当用户通过月付功能完成支付后,系统会将资金划入美团的运营账户,形成一个封闭的资金池。这一设计的核心逻辑在于通过延迟结算降低商户风险,同时为用户...